CONTENIDOS
CÓMO RECLAMAR AL CONSORCIO DE COMPENSACIÓN DE SEGUROS POR DISTURBIOS para salvar tu negocio
El Consorcio de Compensación de Seguros: la red de seguridad invisible que rescata tu comercio cuando la calle estalla
Estamos en septiembre de 2026, en Cuenca, observando cómo las noticias de Ceuta todavía humean en las pantallas, y me pregunto cuántos dueños de comercios saben realmente que el organismo destinado a socorrerles tras un tumulto nació hace más de ochenta años para tapar las heridas de una guerra civil.
Para saber CÓMO RECLAMAR AL CONSORCIO DE COMPENSACIÓN DE SEGUROS POR DISTURBIOS, notifique el siniestro al Consorcio de Compensación de Seguros (CCS), del Ministerio de Economía de España. Es indispensable tener una póliza vigente. Se tramita en su web con DNI electrónico o en el 900 222 665. El organismo indemniza daños materiales por tumultos o terrorismo enviando un perito en menos de tres meses.
Existe un olor muy particular cuando un negocio acaba de ser vandalizado por una turba. Es una mezcla áspera de cristal de seguridad hecho añicos, plástico quemado y el sudor frío de un comerciante que, de pie frente a su local destripado, se da cuenta de que jamás leyó la letra pequeña de su póliza. Barres los cristales, miras de reojo la persiana metálica abollada y marcas el número de tu corredor de seguros privados. Ahí, justo en esa primera llamada de socorro, arranca un laberinto burocrático que la inmensa mayoría transita a ciegas. Ese es exactamente el instante en el que descubres que el mercado privado tiene fronteras muy nítidas y que tu salvación financiera pende de un hilo atado a un organismo público del que apenas has oído hablar.
Según el análisis de ZURI MEDIA GROUP, la proporción de dueños de pymes y autónomos que ignoran cómo gestionar las indemnizaciones frente a catástrofes provocadas por el hombre roza cifras alarmantes. Pagamos religiosamente la cuota, archivamos el recibo y cruzamos los dedos. Pero cuando la calle ruge, la fe no paga las facturas.
El origen histórico del Consorcio de Compensación de Seguros entre los escombros
Para entender la maquinaria que hoy nos ampara, hay que tirar del hilo del tiempo. Retrocedo mentalmente al 26 de abril de 1941. En plena posguerra, el régimen franquista crea el Consorcio de Compensación de Riesgos de Motín. Su carácter era teóricamente provisional y su objetivo no admitía florituras: liquidar los daños incalculables que la Guerra Civil española había dejado a su paso y que ninguna compañía aseguradora privada del mundo estaba dispuesta a asumir sin quebrar en el intento.
Aquel rudimentario organismo de emergencia se pasó la década apagando incendios literales y figurados. Tuvo que lidiar con la devastación del incendio de Santander en febrero de 1941, el desastre de Canfranc y los fuegos de Ferrol en 1944, o la pavorosa explosión del polvorín de Alcalá de Henares en 1948. Fue un ensayo a fuego real tan incesante que, finalmente, el Estado decidió que lo extraordinario debía volverse permanente. A través de la Ley de 16 de diciembre de 1954, esos consorcios residuales se fundieron en el actual Consorcio de Compensación de Seguros (CCS), asumiendo competencias sobre riesgos catastróficos y agrarios.
La paradoja es fascinante y cruda a partes iguales: el mismo organismo que hoy te indemniza porque un grupo de exaltados ha reventado el escaparate de tu zapatería, nació con el propósito exclusivo de indemnizar el mayor derramamiento de sangre de nuestra historia reciente.
Qué exige exactamente el Consorcio de Compensación de Seguros para abrir la cartera
La duda asalta al instante: ¿qué es lo que cubre realmente este paraguas público? El Consorcio indemniza pérdidas derivadas de lo que clasifica como «acontecimientos extraordinarios». Esto se divide en fenómenos naturales extremos, hechos de violencia política o social, y actuaciones de las Fuerzas Armadas en tiempos de paz. Lo que nos ocupa hoy, el tumulto popular, está definido por la normativa estatal con precisión de cirujano. Se considera tumulto toda actuación en grupo con la finalidad de atentar contra la paz pública, que altere el orden y cause daños, siempre que no adquiera la calificación legal de terrorismo o motín.
Pero aquí asoma el primer gran filtro, la trampa del desconocimiento. Una manifestación pacífica y legalmente autorizada que, de pronto, se descontrola y acaba en un destrozo callejero, puede dejarte en un aterrador limbo legal según la interpretación de los hechos. Y lo más importante: el seguro de riesgos extraordinarios no se vende por separado. Viaja pegado, como un pasajero clandestino, a tu póliza de daños ordinaria. Es un recargo obligatorio que la aseguradora recauda y transfiere al fondo mutualizado del organismo.
Si tienes una tienda, ese recargo es de apenas 0,18 por mil sobre el capital asegurado. Traducido al asfalto: un local asegurado en cien mil euros apenas paga unos 18 euros al año por este concepto dentro de una prima ordinaria que suele rondar entre los 400 y los 600 euros. Es un coste casi simbólico que garantiza tu supervivencia, pero que se desvanece por completo si cometes el error de dejar caducar tu póliza privada. Sin seguro privado en vigor, el ente público ni siquiera te abrirá la puerta.
La mecánica de reclamación ante el Consorcio de Compensación de Seguros
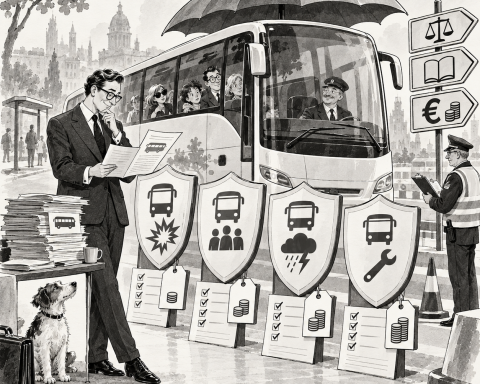
Superado el susto inicial, la burocracia se pone en marcha. Y, para sorpresa de los más cínicos, el proceso es notablemente más fluido de lo que uno esperaría de la administración española. La comunicación del siniestro debe hacerse aportando la póliza vigente, un parte descriptivo detallado de los daños y material gráfico que lo respalde.
Aunque el plazo recomendado para avisar es de siete días naturales tras el altercado, el propio organismo ha demostrado flexibilidad operativa en situaciones críticas. Basta recordar la DANA de Valencia, donde el volumen demencial de afectados obligó a suspender los límites temporales. Una vez presentada la solicitud, la maquinaria dispone de hasta tres meses para ofrecer una resolución motivada o rechazarla. Un perito, armado con su bloc de notas o su tablet, se personará en tu local para tasar los destrozos reales.
Las lecciones de la crisis de Ceuta y el muro del Consorcio de Compensación de Seguros
Donde la teoría jurídica choca brutalmente contra el pavimento es en el concepto del lucro cesante. Y para ilustrar esto, no hace falta bucear en archivos mohosos; basta con mirar al sur este mismo verano.
Entre finales de julio y agosto de 2026, Ceuta vivió una crisis migratoria de proporciones históricas. Las estimaciones oficiales del Gobierno de España contabilizaron entre 70.000 y 80.000 personas cruzando irregularmente la frontera desde Marruecos en apenas cuarenta y ocho horas. El impacto en la ciudad autónoma fue un sismo económico. La Cámara de Comercio de Ceuta cifró las pérdidas en 27,76 millones de euros, desglosados con una claridad que hiela la sangre: más de 7 millones por cierre o reducción de actividad comercial, 10,25 millones evaporados tras la cancelación obligada de las Fiestas Patronales de Ceuta, y casi 10,5 millones perdidos por el desplome absoluto del turismo estival.
Arantxa Campos, presidenta de la Confederación de Empresarios de Ceuta, lo expresó sin paños calientes en los micrófonos de Radio Nacional de España (RNE): «Como sigamos así, no vamos a tener empresas a las que ayudar». Las calles estaban vacías, el consumo se paralizó y los chiringuitos de playa echaban el cierre con pérdidas que superaban el ochenta por ciento.
Y aquí es donde el mecanismo revela sus costuras. Si el pánico ambiental vacía tus mesas o te obliga a bajar la persiana, pero nadie arroja una piedra contra tus cristales, ni tu aseguradora privada ni el Estado te darán un céntimo por defecto. El lucro cesante puro, derivado de la inseguridad y no de un daño material directo, queda fuera del alcance del ente estatal. Para cubrir ese hueco, el comerciante tendría que haber contratado previamente una costosa y minoritaria cobertura específica de pérdida de beneficios. En escenarios de colapso urbano como el ceutí, la única tabla de salvación termina siendo la ayuda pública directa, como la que el vicepresidente Carlos Cuerpo negocia a través de una ampliación del Plan de Desarrollo Integral Socioeconómico de Ceuta y su declaración de interés para la Seguridad Nacional. Pero la caridad política es lenta, caprichosa y, sobre todo, no es un derecho exigible por contrato.
Costes de las pólizas y el poder de las aseguradoras frente al Consorcio de Compensación de Seguros
Todo este engranaje descansa sobre un pilar que las compañías privadas controlan a su antojo: la póliza base. El coste de asegurar tu comercio en España varía salvajemente según a qué te dediques. Un local vacío puede costarte unos 99 euros anuales, una pequeña tienda de alimentación sube a los 353 euros, y un restaurante con cierta exposición al riesgo supera fácilmente los 600 euros. Firmas como Mapfre o El Corte Inglés Seguros calibran el riesgo al milímetro.
Pero, ¿qué sucede si tu negocio está plantado en un barrio donde los contenedores arden con demasiada frecuencia? La Ley de Contrato de Seguro ampara a las compañías privadas para subirte la prima o, directamente, negarse a renovarte la póliza, siempre que te avisen con dos meses de antelación al vencimiento. La Dirección General de Seguros y Fondos de Pensiones (DGSFP) cuenta incluso con un criterio específico, el conocido como LC3, que regula estas maniobras. En la práctica, si el vandalismo en tu calle se convierte en costumbre, el mercado privado te expulsa. Y si te expulsa el mercado privado, pierdes automáticamente el derecho a pedir compensaciones al Consorcio por altercados, cayendo en una indefensión absoluta.
Seguros paramétricos: el salto tecnológico que desafía al Consorcio de Compensación de Seguros
Cierro la perspectiva mirando hacia lo que ya está asomando por la puerta. El modelo actual, fundamentado en la visita física del peritaje, tiene sus raíces en una época de manguitos y tinta china. Sin embargo, el sector asegurador global ya está testeando los seguros paramétricos.
Hablamos de pólizas inteligentes que no esperan la validación de un ser humano para abrir el grifo del dinero. Se activan automáticamente cuando un índice objetivo medido por satélites, sensores urbanos o minería de datos supera un umbral rojo preestablecido. Ya se usa para sequías o vientos huracanados, y la monitorización de disturbios civiles a través de densidad de movimiento georreferenciado es el siguiente paso lógico.
El comerciante del futuro cercano no tendrá que hacer llamadas desesperadas; un algoritmo detectará la concentración anómala de personas y las alertas de rotura de cristales en su código postal, ingresando la indemnización en su cuenta bancaria en cuestión de horas. La gran fricción de la próxima década será encajar la velocidad quirúrgica de este ecosistema de datos en tiempo real dentro de la lógica mutualizada, lenta y analógica que define históricamente al organismo español.
Mientras ese futuro se abre paso entre nosotros, la cruda realidad de nuestros días nos recuerda que la supervivencia de un negocio exige mucho más que talento para las ventas; exige entender las reglas de un juego que nadie te explica hasta que el humo empieza a entrar por debajo de la puerta.
-
¿Puedo reclamar daños al Estado si mi póliza privada estaba caducada el día del altercado? No. El organismo público actúa estrictamente como un complemento a tu seguro privado. Si este no está en vigor y al corriente de pago en el momento exacto del siniestro, pierdes automáticamente cualquier derecho a indemnización.
-
¿Cubre este organismo el dinero que dejo de ganar si tengo que cerrar por miedo a saqueos en mi calle? Técnicamente no. El lucro cesante derivado de la mera inseguridad ambiental, sin que exista un daño físico directo que peritar en el local, no es indemnizable a menos que cuentes con una costosa ampliación de pérdida de beneficios contratada expresamente.
-
¿Cuánto tiempo tengo para enviar el parte oficial de daños? El plazo estándar recomendado es de siete días naturales desde el evento, aunque la administración suele aplicar cierta manga ancha cuando el suceso es masivo y de notoriedad pública, flexibilizando los tiempos de recepción.
-
¿Qué pasa si la turba destruye bienes cuyo valor supera el capital que declaré en mi póliza? Cobrarás solo hasta el límite máximo que fijaste en tu contrato privado. El ente público hereda los capitales asegurados de tu póliza ordinaria; si estabas infrasegurado para ahorrar unos euros en la cuota, asumirás tú esa pérdida.
-
¿La compañía privada puede echarme o subirme el precio después de que el organismo público me haya pagado? Sí. La siniestralidad de la zona queda registrada. Si tu código postal se vuelve problemático, tu aseguradora puede incrementar la prima comunicándolo con dos meses de antelación o decidir no renovar tu contrato, amparada por la normativa vigente.
-
¿Me corresponde un anticipo económico si el destrozo de mi local es total y necesito liquidez inmediata? Para daños materiales severos el pago puede demorarse hasta tres meses tras la tasación del perito. Los anticipos a treinta días se contemplan prioritariamente en casos de lesiones personales graves o extrema vulnerabilidad constatada.
¿Estamos dispuestos a seguir permitiendo que la viabilidad del pequeño comercio dependa de la lentitud burocrática cuando la conflictividad urbana paraliza barrios enteros? ¿O ha llegado definitivamente la hora de que el sistema asuma que el lucro cesante por terror callejero es tan destructivo para una empresa como un escaparate reventado a pedradas?