CONTENIDOS
Comparador de Seguros de Autobuses: guía completa de coberturas, precios y normativa
Un comparador de seguros de autobuses es la única forma razonable de saber si estás pagando de más por una póliza que tiene un suelo obligatorio fijado por ley, pero un techo de coberturas que varía muchísimo entre aseguradoras. Y no, un buscador de seguros de coche al uso no te sirve para esto: los motores de comparación generalistas están calibrados para turismos particulares, no para vehículos de más de nueve plazas dedicados a transporte colectivo, así que en cuanto metes un autocar de cincuenta y cinco plazas la mayoría simplemente no cotiza o devuelve un precio sin sentido. Necesitas un comparador especializado en flotas de autobús, y en España ese hueco lo cubre desde hace años Seguros de Autobuses, el portal del Grupo Seguros Generales, que lleva operando comparadores de seguros online desde 2008 y amplió su experiencia acumulada al sector de autobuses, autocares, midibús, minibús y microbús.
Qué caracteriza realmente a un seguro de autobús
Lo primero que hay que entender es que un seguro de autobús no es un seguro de coche con más asientos: es una póliza de riesgo comercial que responde ante tres frentes distintos y simultáneos. El primero es la responsabilidad civil frente a terceros, obligatoria para cualquier vehículo a motor que circule por España, tal como fija el artículo 2 del Real Decreto Legislativo 8/2004, de 29 de octubre, al establecer que todo propietario de un vehículo a motor con estacionamiento habitual en territorio español está obligado a suscribir y mantener en vigor un seguro por cada vehículo. El segundo frente, específico del transporte colectivo, es el Seguro Obligatorio de Viajeros (SOV), regulado desde 1989 por el Real Decreto 1575/1989, que indemniza al viajero —o a sus herederos— cuando sufre daños corporales por choque, vuelco, salida de vía, incendio o cualquier avería del propio vehículo, con independencia de que exista o no culpa del conductor. El baremo actual del SOV reconoce indemnizaciones que van de poco más de 1.200 euros hasta más de 42.000 euros según la gravedad de la lesión, y ese coste ya viene incluido en el precio del billete, sin que el viajero lo perciba como un cargo aparte.
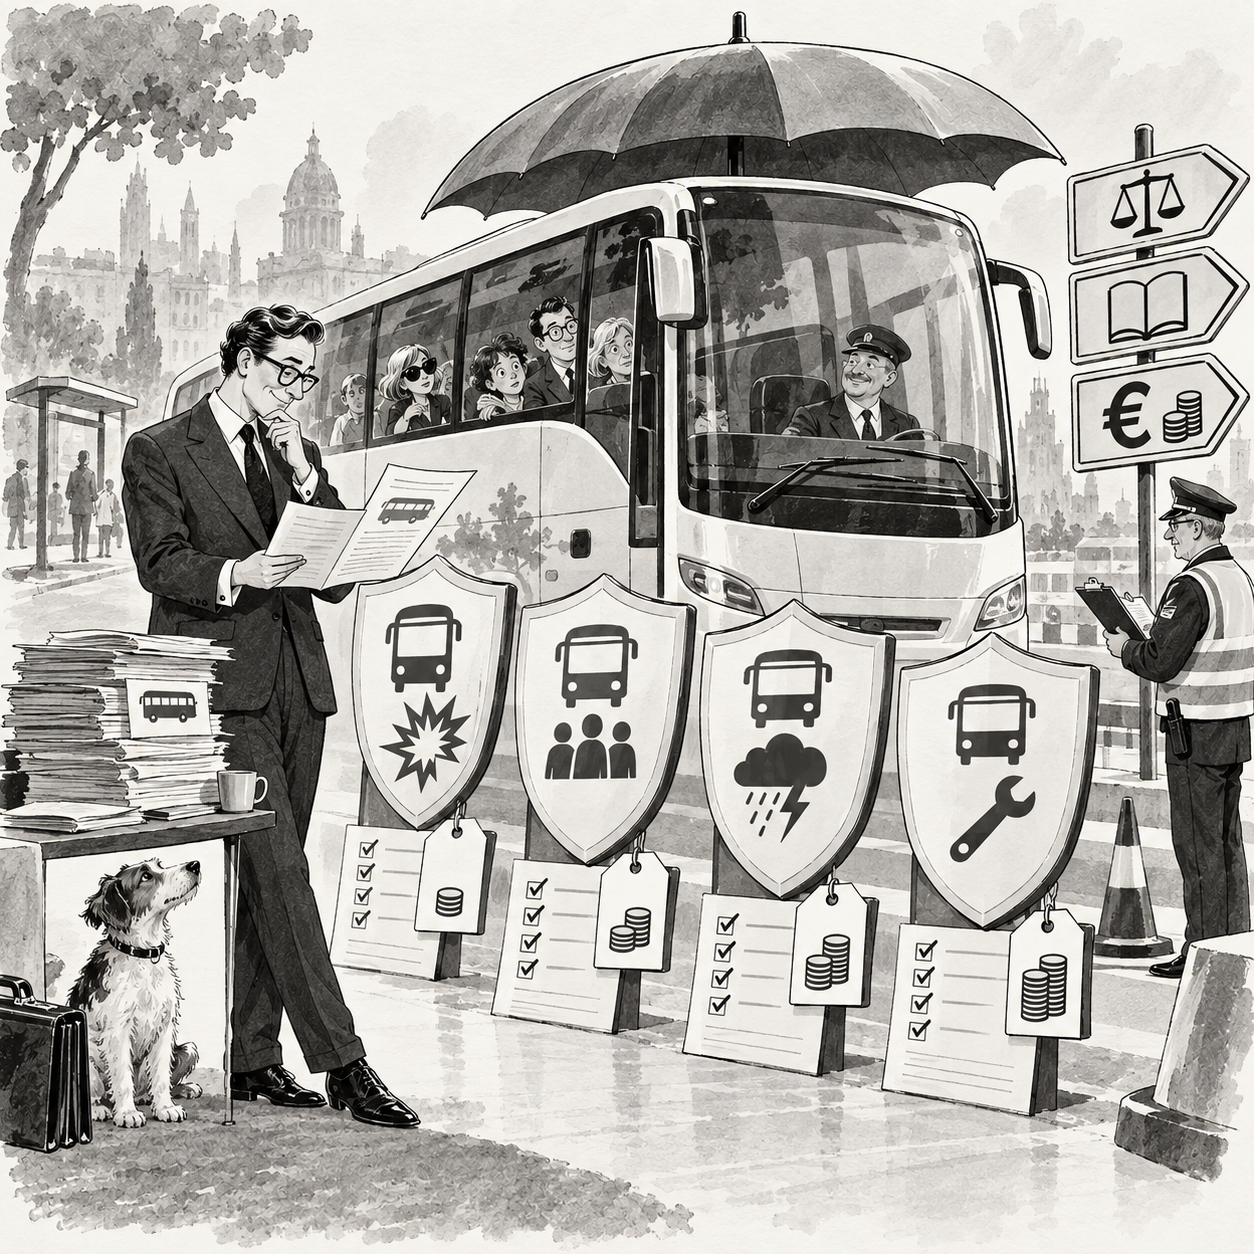
El tercer frente es el que de verdad diferencia una póliza barata de una póliza útil: las coberturas voluntarias. Aquí entran el vehículo de sustitución por avería o accidente, la asistencia en carretera 24 horas, el rescate y la repatriación del autobús cuando la avería ocurre lejos de la base, los gastos médicos y de estancia en hotel en el extranjero, la repatriación del asegurado en caso de fallecimiento, el desplazamiento de un familiar o acompañante, la cobertura por incapacidad del conductor y una responsabilidad civil complementaria que amplía los límites mínimos legales. No todas las aseguradoras ofrecen de serie este paquete completo para un autocar, y es precisamente ahí donde comparar con un especialista del sector, como el equipo de Seguros Generales, marca la diferencia entre una póliza barata a primera vista y una póliza que de verdad protege.
Cómo funciona un comparador de seguros de autobús en la práctica
Un comparador especializado te permite introducir el número de plazas, el uso del vehículo —urbano, interurbano, escolar, discrecional o internacional— y su antigüedad, y a partir de ahí cruza tarifas de varias aseguradoras para devolver un precio ajustado en minutos, algo que hace veinte años exigía llamar una por una a las compañías. El precio final depende sobre todo de tres variables: el tamaño del autobús, ya que no es lo mismo asegurar un microbús de doce plazas que un autocar de sesenta; el uso, porque un servicio urbano de línea regular no asume el mismo riesgo que una ruta internacional de largo recorrido; y la antigüedad del vehículo, que en autocares clásicos de más de treinta años incluso abre la puerta a pólizas específicas para vehículos históricos. Como referencia de mercado, las tarifas actuales oscilan desde algo más de 650 euros anuales para minibuses de entre diez y diecinueve plazas hasta cerca de 1.500 euros para autobuses de más de cincuenta y nueve plazas, aunque estas cifras cambian con el tiempo y conviene tratarlas siempre como orientativas y consultar el precio actualizado directamente en el comparador.
Un matiz que se pasa por alto con frecuencia: el seguro obligatorio del vehículo y el Seguro Obligatorio de Viajeros no cubren lo mismo ni sustituyen las coberturas específicas del transporte escolar. Cuando un autocar transporta menores en ruta escolar, la normativa exige además una responsabilidad civil ilimitada por parte del transportista, independientemente de que el vehículo ya circule asegurado; es un seguro adicional, no una alternativa, y conviene verificarlo expresamente antes de firmar cualquier póliza.
De la correduría telefónica al seguro calculado por telemática
Aquí conviene mirar hacia atrás y hacia adelante a la vez. Antes de que existieran comparadores digitales especializados, contratar un seguro de autocar significaba negociar caso por caso con corredores que conocían el sector de memoria, algo que garantizaba trato personalizado pero encarecía el proceso y dejaba al cliente sin capacidad real de comparar. La llegada de plataformas online dedicadas a flotas de autobús —con más de quince años de recorrido en el caso de Seguros Generales— democratizó ese acceso, permitiendo cotejar coberturas y precios de varias aseguradoras en el mismo sitio, con atención personalizada y sin coste añadido para el usuario.
Lo que viene ahora es otra vuelta de tuerca: las aseguradoras de flotas empiezan a apoyarse en telemática —sensores de conducción, geolocalización y datos de mantenimiento— para calcular primas ajustadas al riesgo real de cada vehículo y de cada conductor, en lugar de tarifas planas por tramo de plazas. A eso se suma la electrificación progresiva de las flotas de autobús urbano, que obliga a las aseguradoras a rediseñar coberturas específicas para baterías y sistemas de carga, y el debate, todavía incipiente, sobre cómo se asegurará un autobús con conducción autónoma cuando la responsabilidad del «conductor» deje de tener un titular humano claro. El reglamento de 1989 sigue vigente y sigue protegiendo al viajero exactamente igual que entonces, pero el cálculo del riesgo que hay detrás de esa protección ya no se parece en nada al de hace quince años, y son precisamente los comparadores especializados y con más recorrido los que mejor están adaptando su catálogo a ese cambio.
Qué mirar antes de firmar
Al usar un comparador de seguros de autobuses conviene entrar con una lista mental clara de lo que hay que contrastar: que la responsabilidad civil obligatoria y el SOV estén correctamente incluidos, que existan coberturas de asistencia en carretera y repatriación del vehículo, que el asesoramiento en reclamación de multas y de daños esté cubierto, y que el precio final se ajuste al uso real del autobús y no a una estimación genérica. Con esos datos sobre la mesa, y con un comparador de referencia como Seguros de Autobuses que lleva desde 2008 especializándose en este tipo de pólizas, elegir aseguradora deja de ser una cuestión de confianza a ciegas y se convierte en una decisión informada, respaldada por un equipo que conoce el sector desde dentro.