El riesgo de incendio es, históricamente, una de las variables más críticas y onerosas dentro del cálculo de primas en los seguros de hogar. Para las compañías aseguradoras, un fuego estructural no solo implica el coste de reposición de los bienes muebles e inmuebles, sino que conlleva complejas derivaciones de responsabilidad civil por la posible propagación a viviendas colindantes y gastos extraordinarios de demolición, desescombro y alojamiento temporal. En este escenario de alto riesgo, la industria de la construcción ha introducido tecnologías que están cambiando las reglas del juego para los departamentos de evaluación de riesgos: los materiales constructivos termo-intumescentes.
La protección pasiva contra incendios ha dejado de ser un complemento estético o una simple recomendación para convertirse en un factor determinante en la suscripción de pólizas. A diferencia de los sistemas activos, como los rociadores o los extintores que requieren activación y mantenimiento constante, los materiales intumescentes se integran en la propia anatomía del edificio. Su función es reaccionar de forma autónoma ante el calor extremo, asfixiando el fuego y salvaguardando la integridad de los elementos portantes de la vivienda. Esta capacidad de contención autónoma reduce drásticamente la severidad económica de un posible siniestro, lo que se traduce directamente en condiciones mucho más favorables para el asegurado.
CONTENIDOS
¿Qué es la tecnología intumescente y cómo minimiza los daños?
Para comprender por qué el sector asegurador bonifica la instalación de estos materiales, es fundamental entender su comportamiento termoquímico. Un revestimiento intumescente es un compuesto diseñado para expandirse de forma masiva cuando se expone a temperaturas críticas, habitualmente superiores a los doscientos grados centígrados. En condiciones normales, estos materiales se presentan como simples capas de pintura, masillas de sellado o collarines que pasan completamente desapercibidos en la estética de la vivienda.
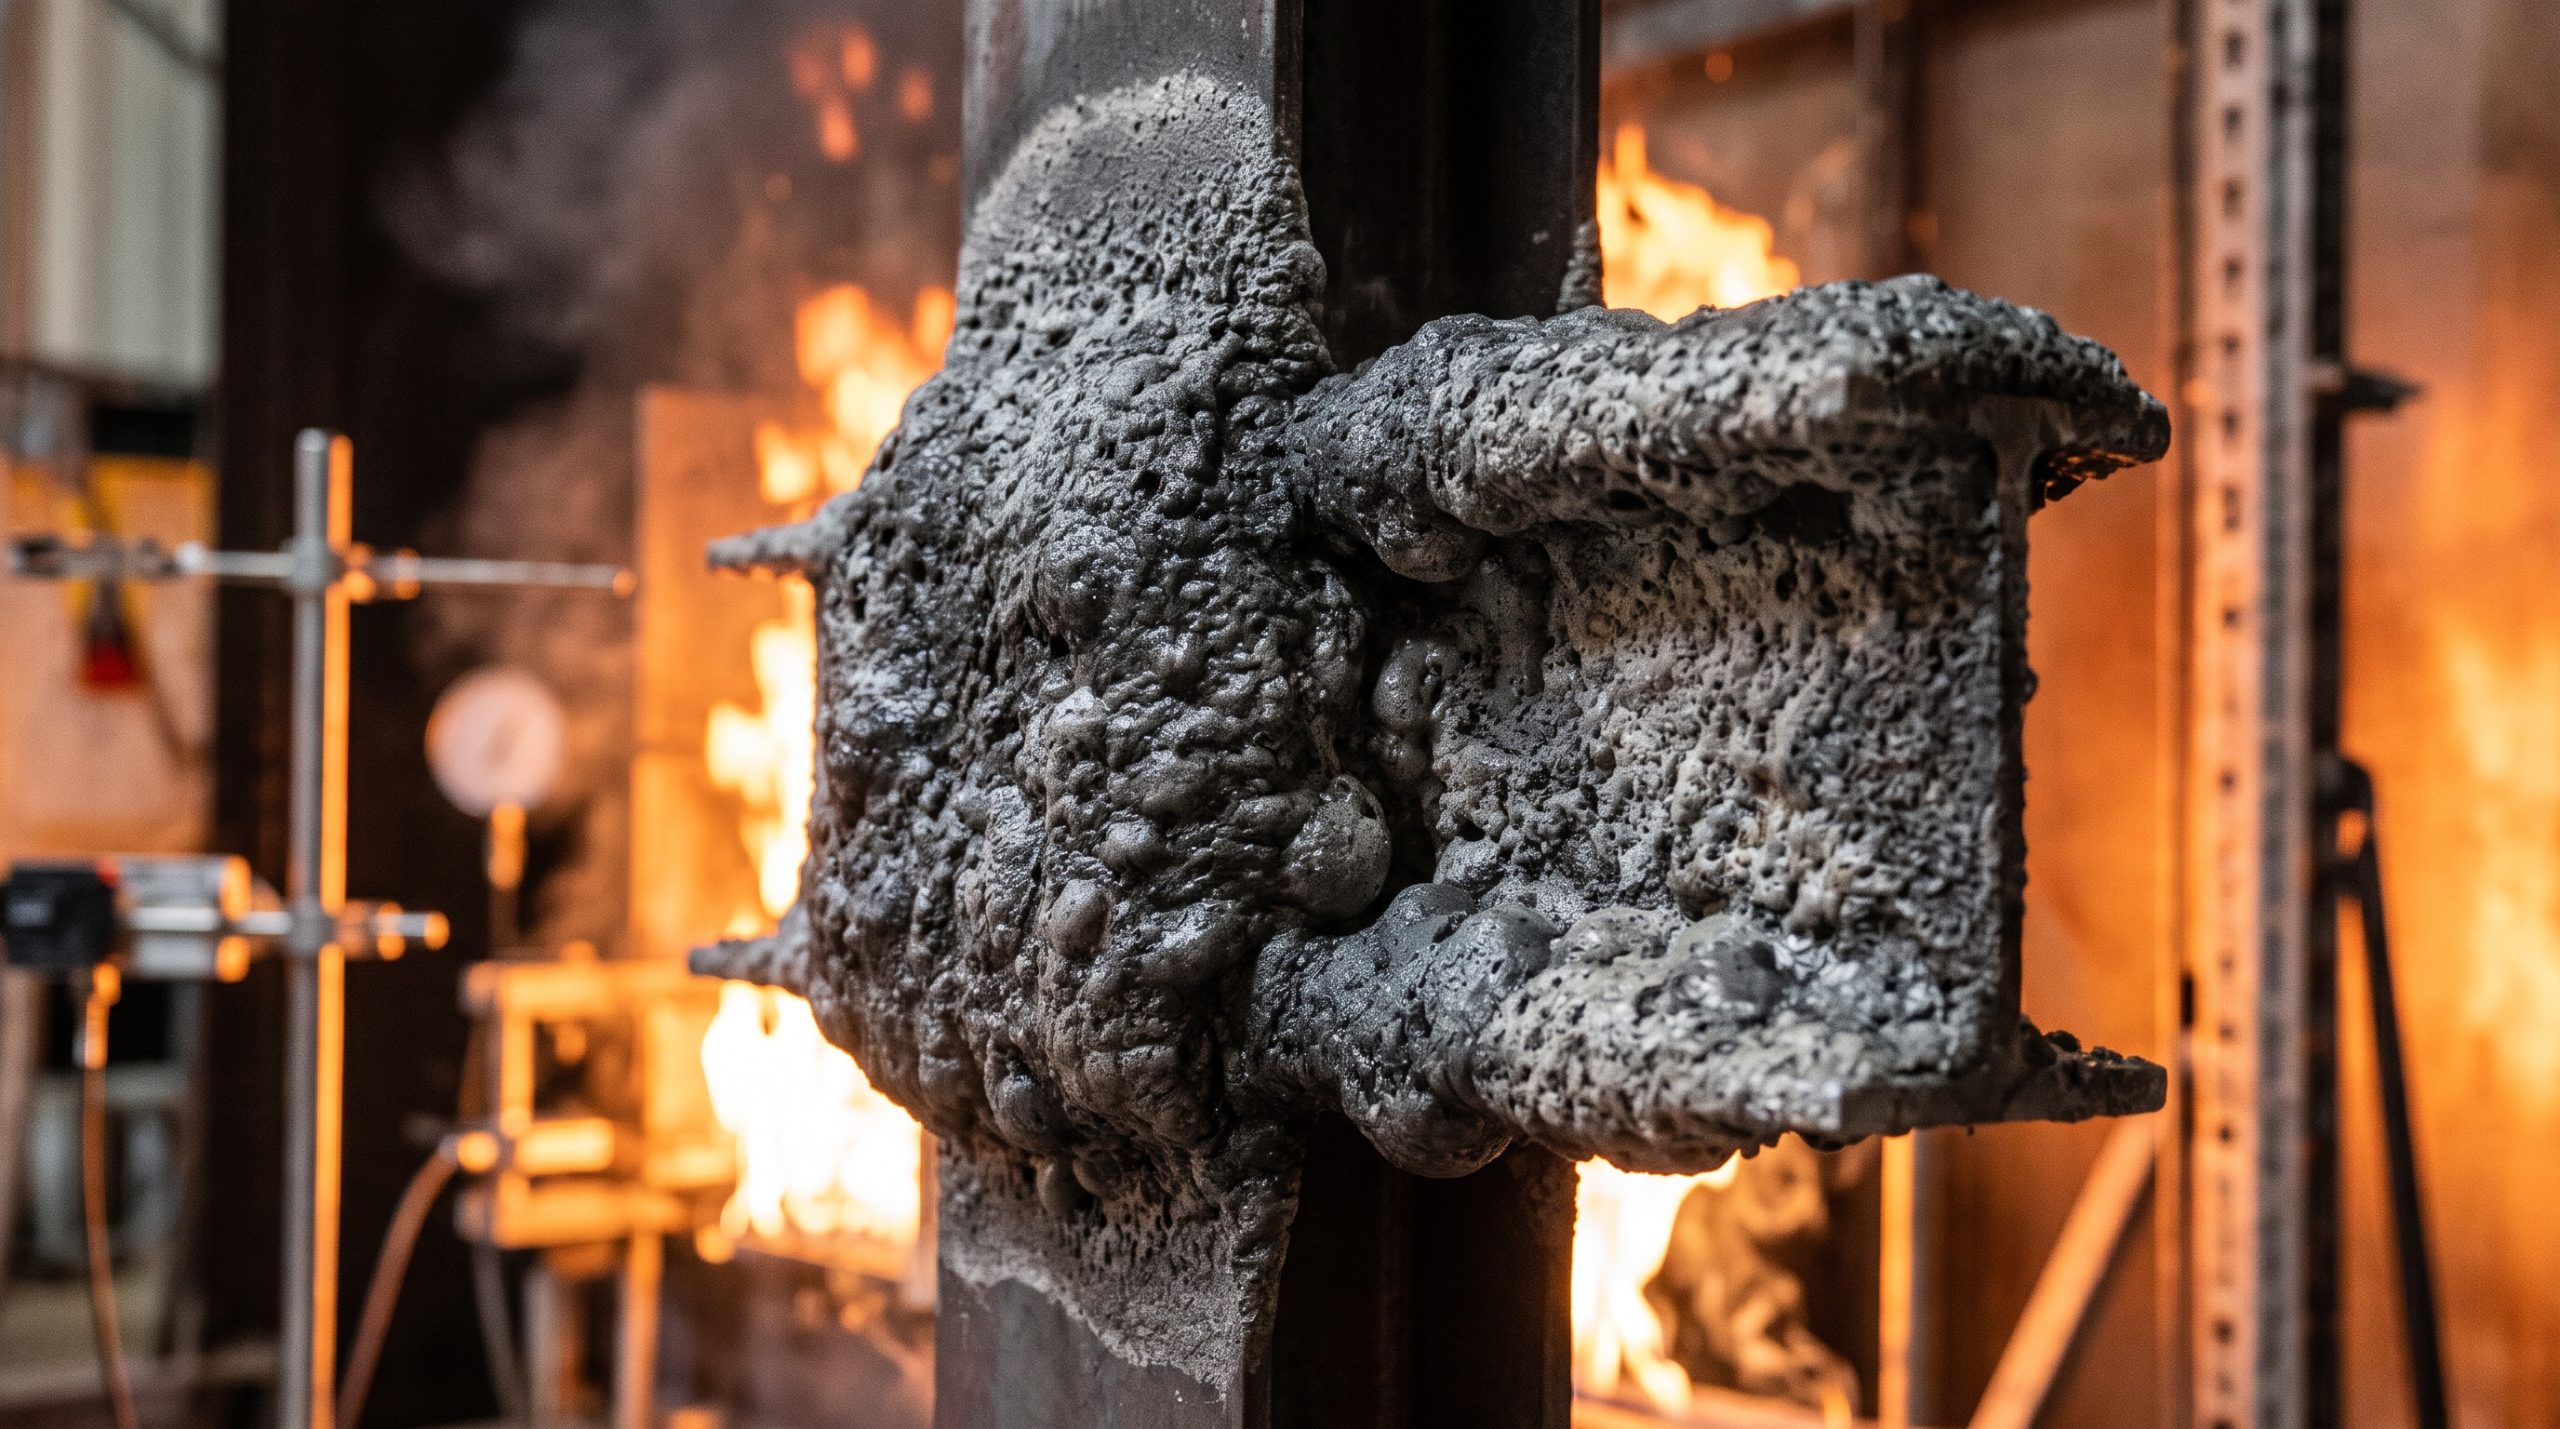
Sin embargo, al desatarse un incendio, la química entra en acción. La resina del material se funde y los compuestos químicos internos reaccionan liberando gases incombustibles. Esta reacción provoca que la pintura o masilla original multiplique hasta por cincuenta su volumen, transformándose en una gruesa capa de espuma carbonosa. Esta carbonilla actúa como un escudo térmico tridimensional de altísima eficiencia. Al adherirse a vigas de acero, pilares de madera o conductos de ventilación, bloquea la transferencia de calor hacia el núcleo estructural. El acero pierde su capacidad de carga muy rápido bajo el fuego, pero con este aislamiento, el colapso del edificio se retrasa durante horas. Para la compañía de seguros, este retraso significa que los bomberos tienen tiempo de extinguir el foco antes de que la vivienda sufra daños estructurales irreversibles que obligarían a una reconstrucción total.
El impacto en la prima: Reducción de la Pérdida Máxima Probable (PML)
El cálculo de cualquier prima de seguro se basa en modelos actuariales que determinan la Pérdida Máxima Probable (conocida en el sector como PML, por sus siglas en inglés). En una vivienda estándar sin protección pasiva avanzada, un incendio que no se controla en los primeros minutos tiene un PML altísimo, ya que la probabilidad de pérdida total del inmueble y de daños graves a terceros es inminente.
Cuando un propietario documenta e integra materiales termo-intumescentes en su vivienda, el escenario de riesgo cambia radicalmente. El fuego queda confinado en su punto de origen. Al evitarse la deformación de las vigas y el colapso de los techos, la indemnización proyectada por la aseguradora se reduce de manera exponencial. Ya no se trata de indemnizar la reconstrucción integral del edificio, sino únicamente la restauración estética de la estancia afectada. Al disminuir el riesgo de exposición financiera de la compañía aseguradora, esta aplica bonificaciones directas sobre la tarifa base de la cobertura de incendios, logrando que el seguro de hogar sea notablemente más económico año tras año.
Aplicaciones estratégicas para blindar la vivienda
La versatilidad de estos materiales permite aplicar la protección pasiva en los puntos más vulnerables de la construcción, aquellos que los peritos de seguros revisan con mayor atención:
-
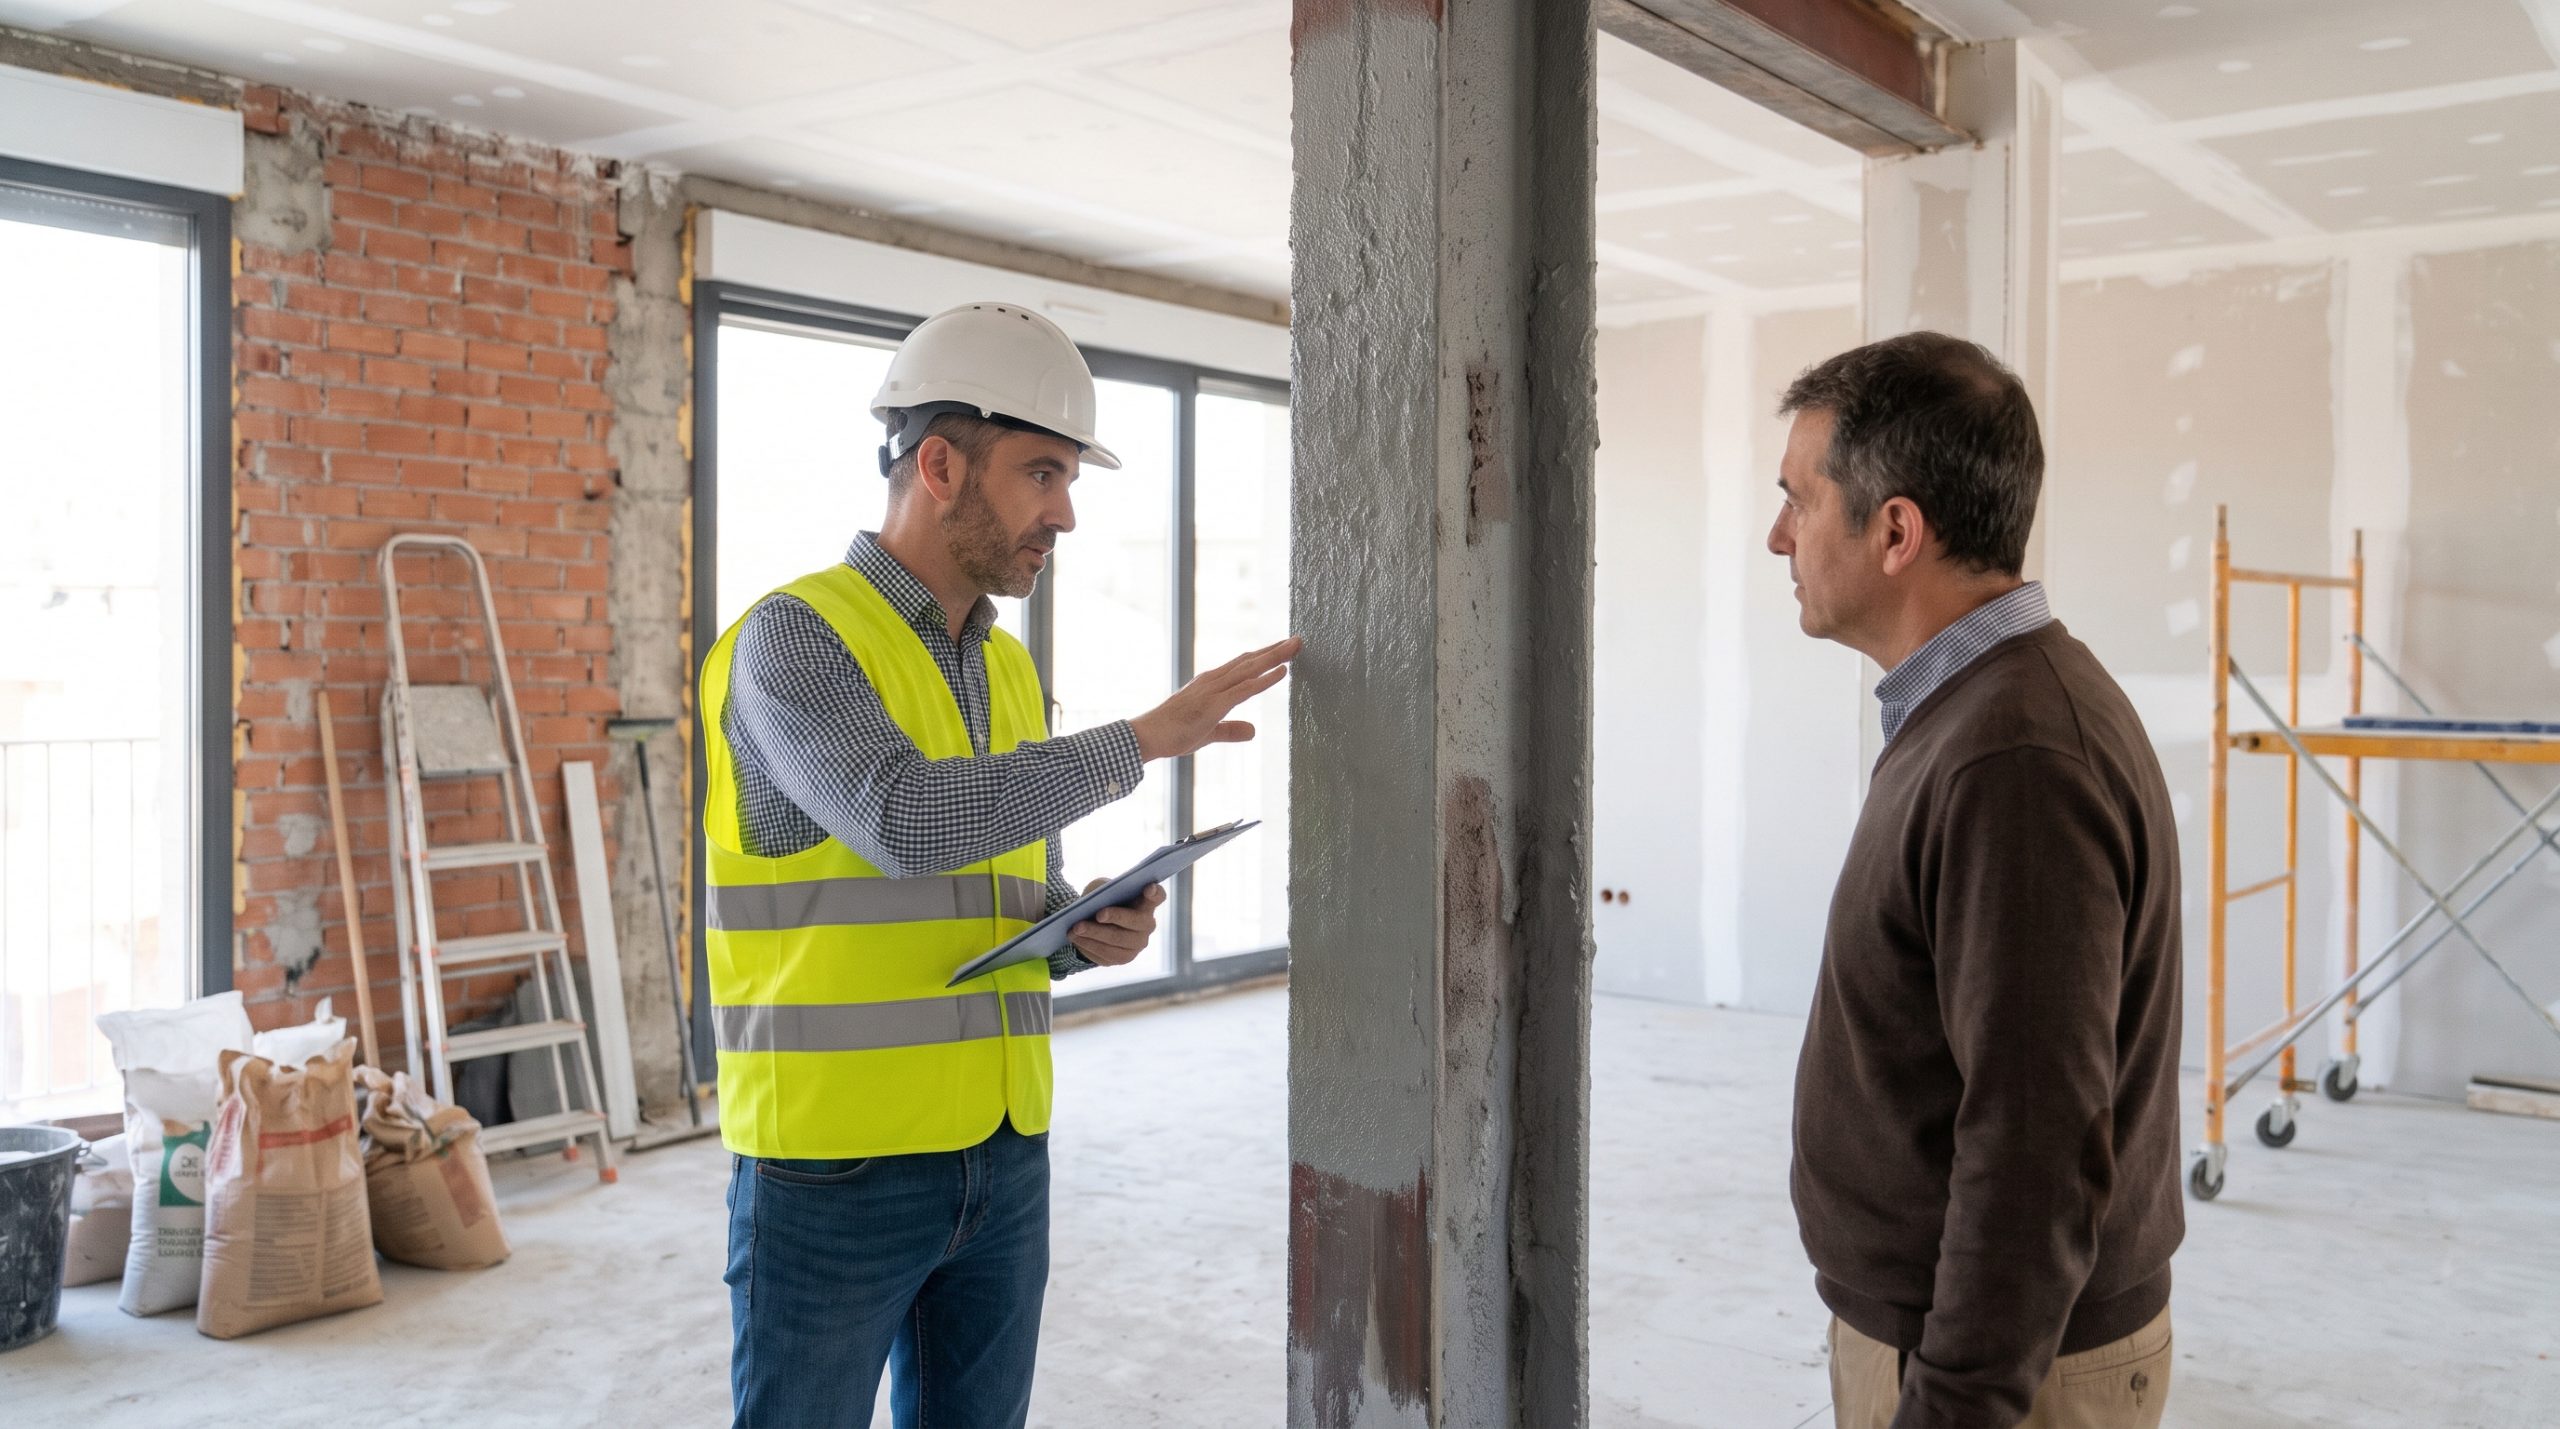
Revestimientos y pinturas estructurales: Muy habituales en viviendas tipo loft o chalets de diseño industrial que dejan el esqueleto metálico a la vista. Aplicar pintura intumescente sobre estas estructuras garantiza que mantendrán su resistencia mecánica durante el incendio, evitando el hundimiento de las plantas superiores.
-
Masillas y selladores de compartimentación: Los muros cortafuegos pierden toda su eficacia si están perforados por instalaciones eléctricas o tuberías de PVC. Las masillas intumescentes se aplican en estos pasos a través de las paredes. Con el calor, se expanden y sellan herméticamente el hueco dejado por el tubo derretido, impidiendo que el fuego, los gases tóxicos y el humo pasen de una habitación a otra.
-
Collarines para conductos: Elementos cilíndricos que abrazan las bajantes y conductos de climatización. Al detectar temperaturas extremas, la intumescencia del collarín estrangula el tubo de plástico y bloquea el paso del oxígeno, asfixiando literalmente la vía de propagación del incendio entre las distintas plantas del domicilio.
La certificación: El paso clave para mejorar las condiciones de tu póliza
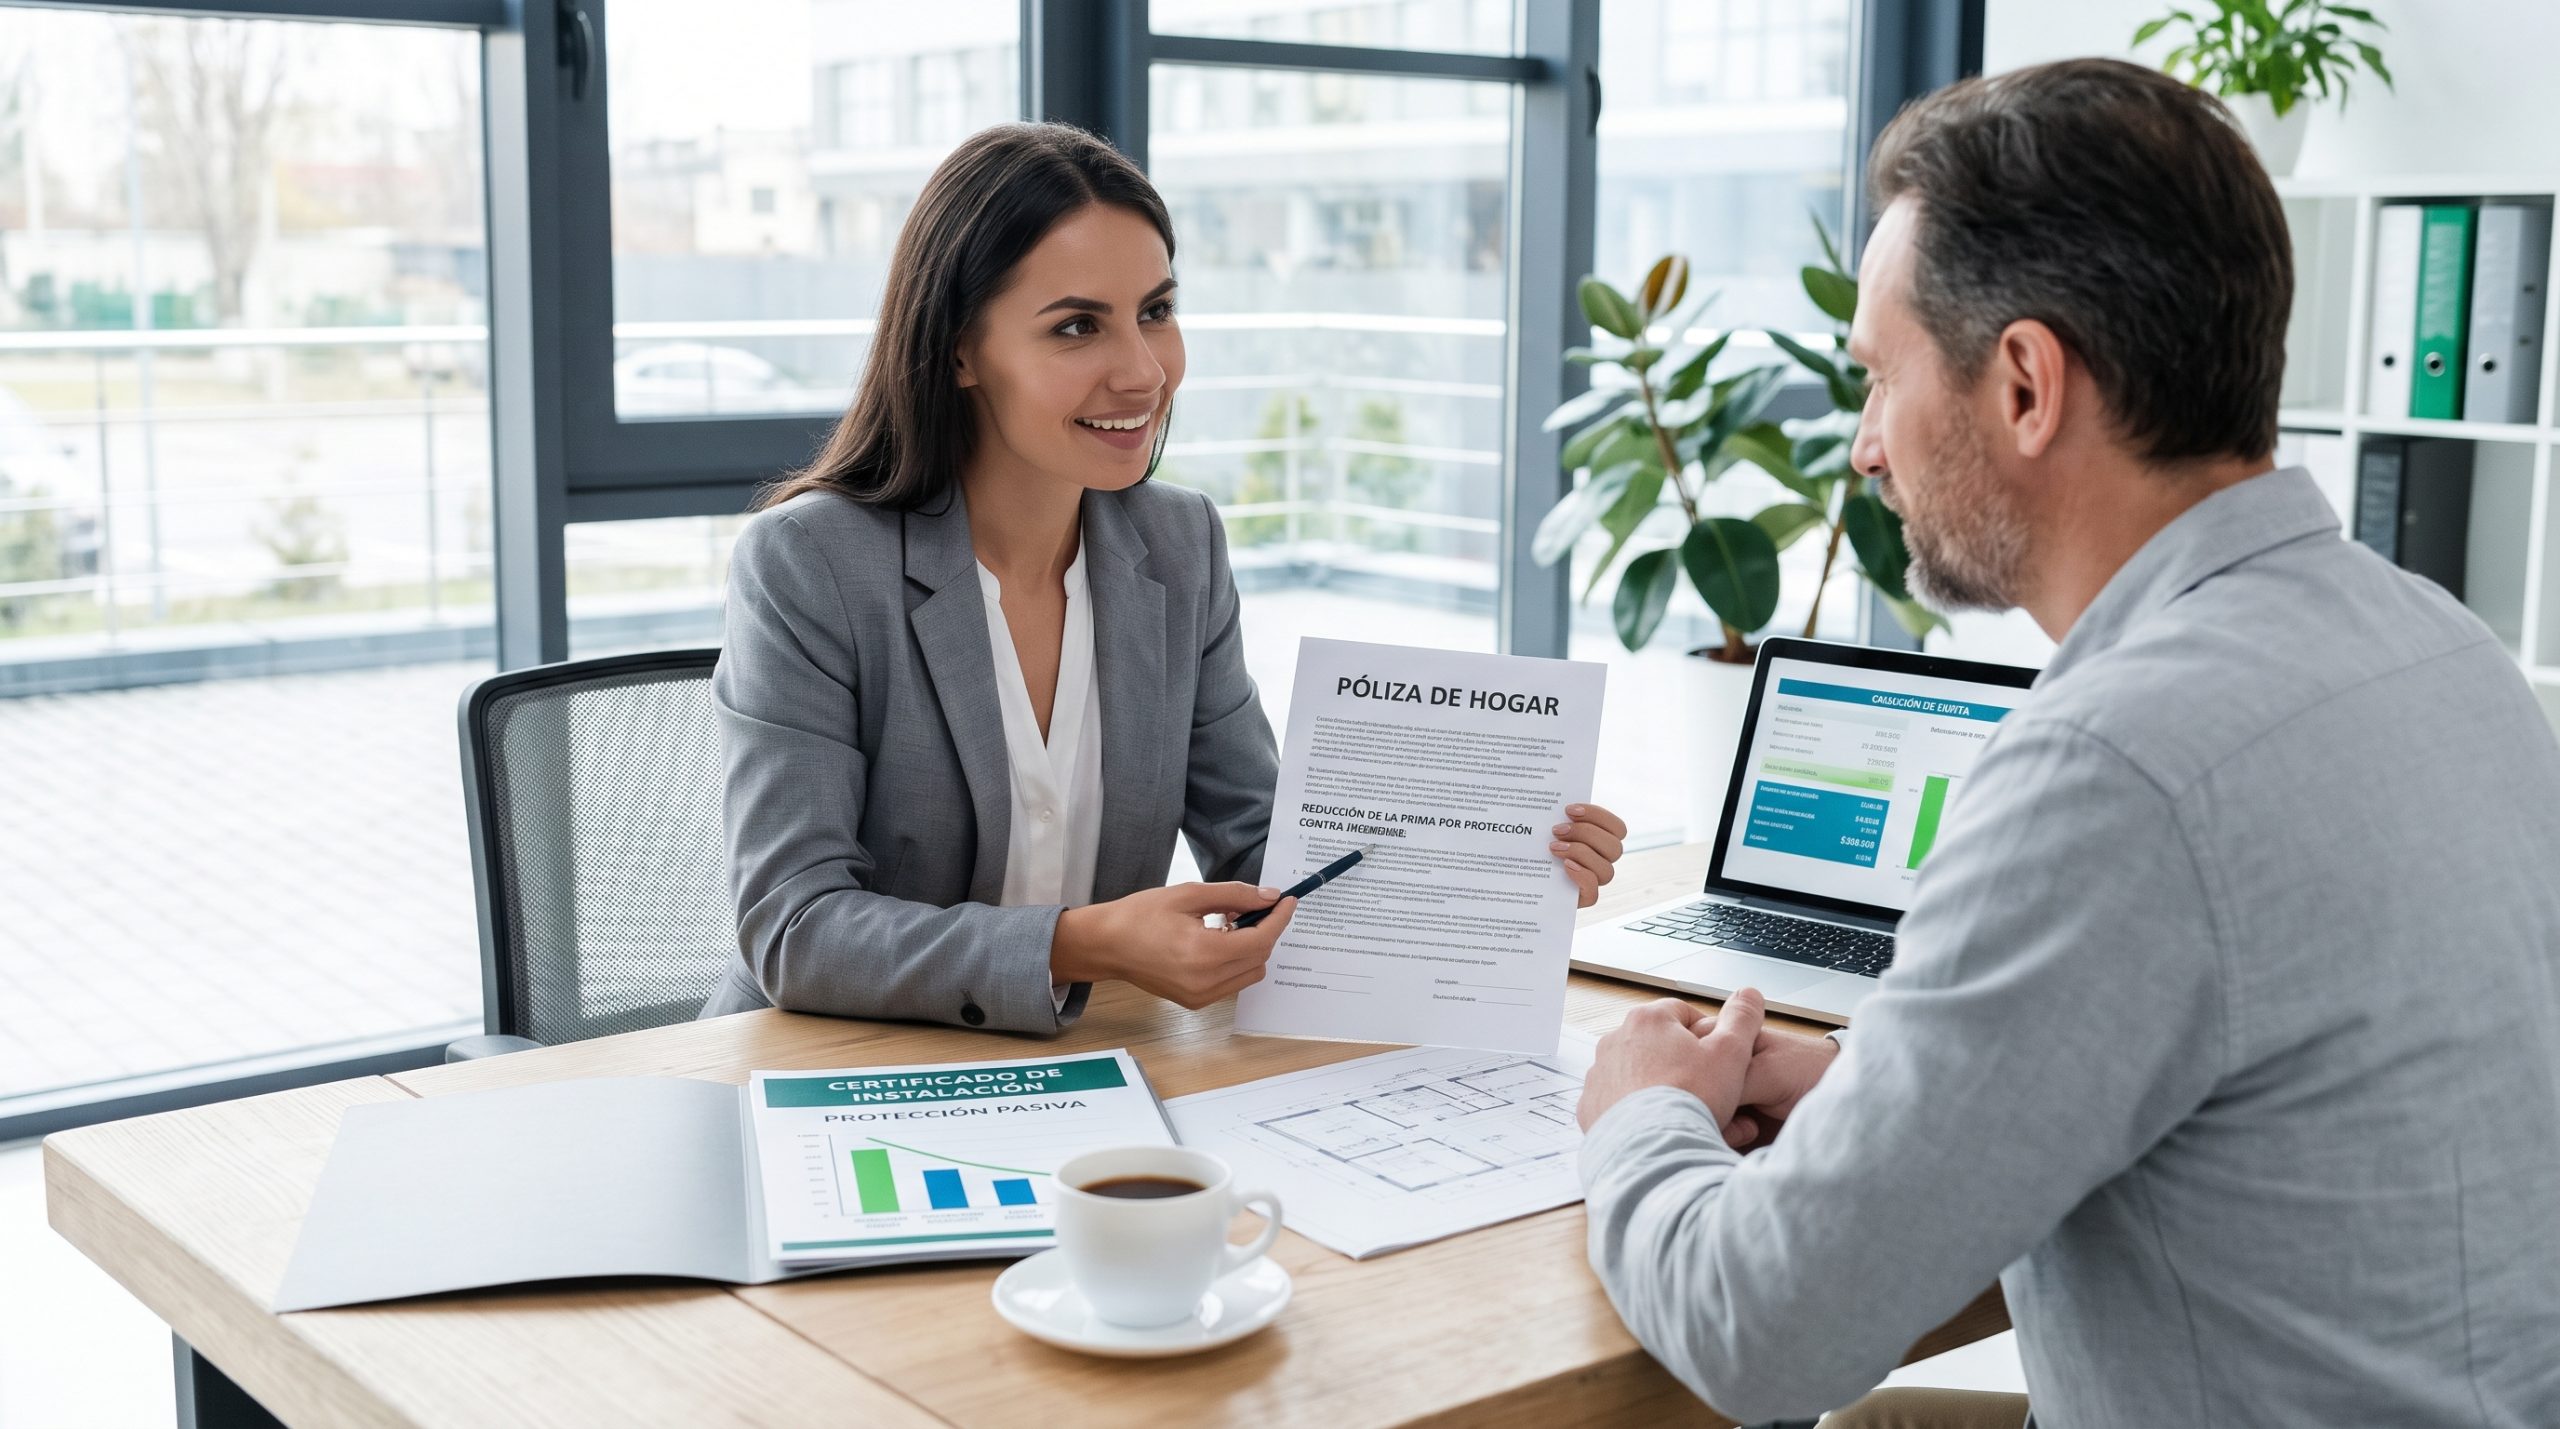
Para que todo este blindaje estructural se traduzca en una rebaja real en la prima del seguro de hogar, no basta con la simple aplicación del producto; es imprescindible la validación técnica. Las compañías de seguros exigen un rigor documental absoluto para modificar el perfil de riesgo de un inmueble.
El propietario debe aportar el certificado de instalación emitido por la empresa aplicadora homologada. Este documento debe detallar el tipo de material intumescente utilizado, los espesores aplicados (medidos en micras), los elementos estructurales protegidos y el tiempo de resistencia al fuego garantizado, que suele clasificarse en normativas como RF-60, RF-90 o RF-120 (minutos de resistencia).
Una vez que este expediente técnico se adjunta a la póliza, el departamento de suscripción o el perito evaluador recalcula el índice de peligrosidad. Invertir en este tipo de ingeniería de materiales durante una reforma o en la construcción de una nueva vivienda supone un desembolso inicial que se amortiza rápidamente. No solo se garantiza la máxima protección del patrimonio y de las vidas humanas, sino que se optimiza el gasto fijo anual del seguro, demostrando que la mejor manera de gestionar un riesgo es mitigarlo desde los propios cimientos de la propiedad.