CONTENIDOS
EL SILENCIO FISCAL QUE AMENAZA EL FUTURO DE LAS PENSIONES
Por qué cambiar una nómina por una suscripción de software destruye el sistema de reparto
Estamos en noviembre de 2026, en los despachos de la Bundesagentur für Arbeit en Núremberg, donde las previsiones del mercado laboral europeo se cruzan con la transformación digital más profunda de la historia reciente…
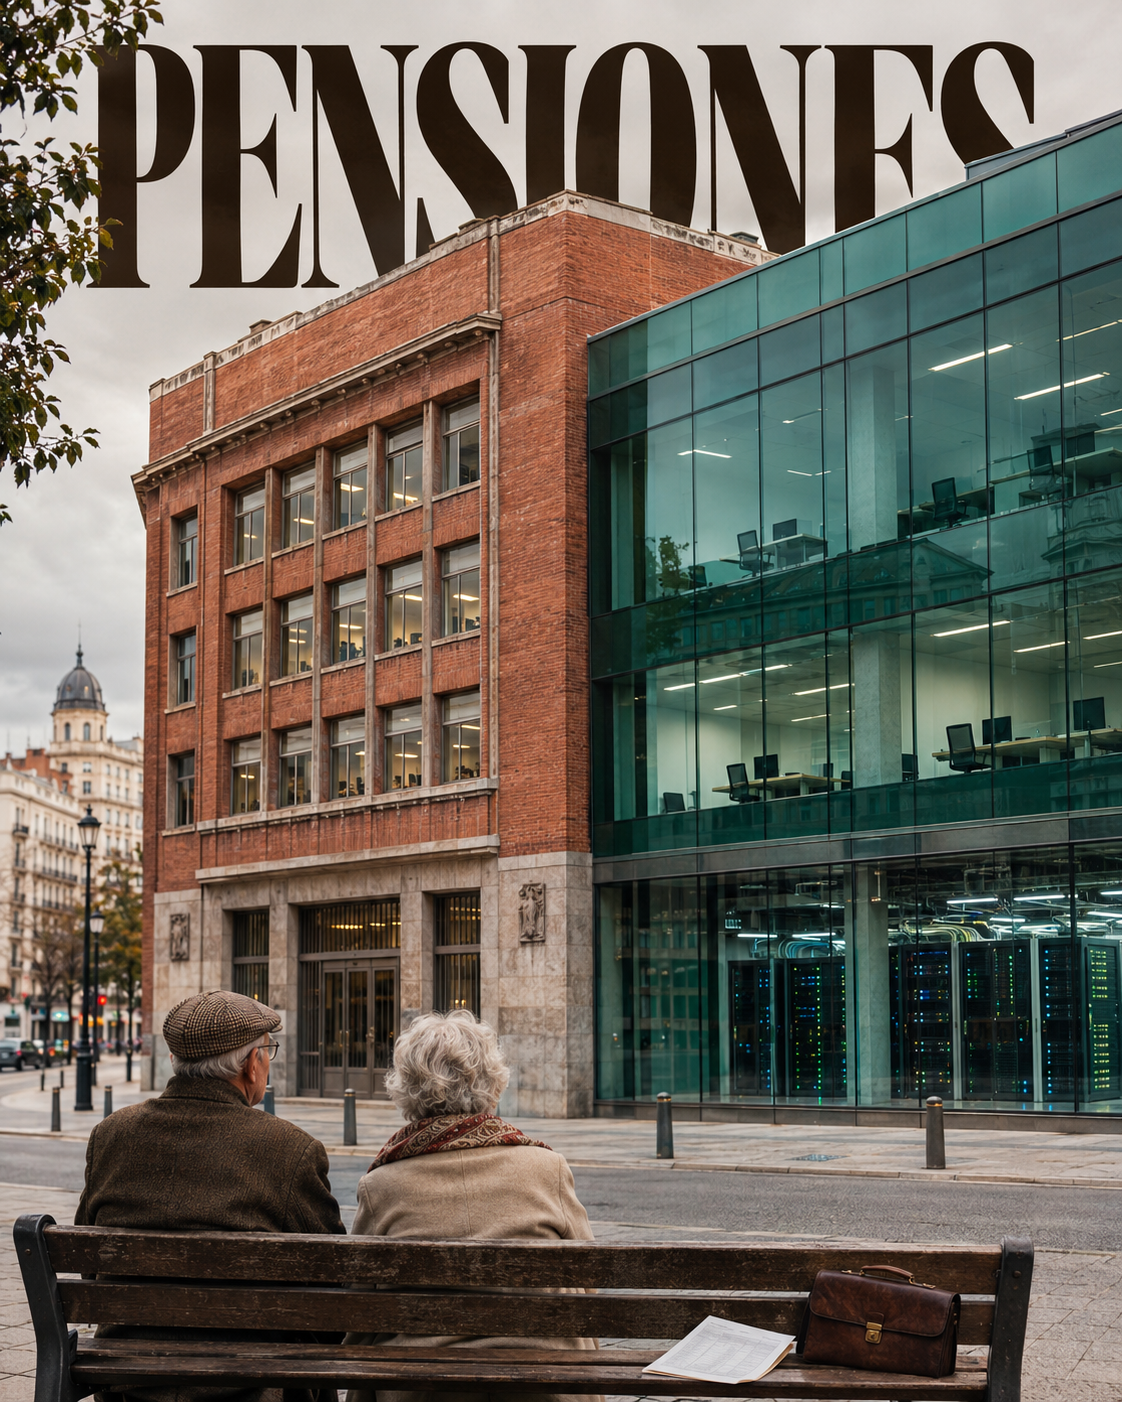
La sostenibilidad del futuro de las pensiones europeas depende de una variable que ningún organismo mide: el trasvase silencioso de las cotizaciones salariales hacia la facturación automatizada de software. Mientras la inteligencia artificial reconfigura el tejido productivo y la presidenta de la agencia federal alemana, Andrea Nahles, anticipa la destrucción de 800.000 empleos en quince años, el modelo de financiación basado en los sostenes salariales tradicionales se debilita sin que la fiscalidad aporte una respuesta estructural.
Qué alternativas reales existen frente al colapso de las cotizaciones por IA
Ante la progresiva sustitución de empleados por licencias de software, el debate económico examina diferentes vías de financiación alternativa. Las opciones principales incluyen gravar los beneficios del capital, incrementar los tipos del IVA para captar el consumo de proveedores internacionales, aplicar gravámenes directos a la automatización o sufragar las prestaciones mediante impuestos generales del Estado, asumiendo el riesgo de desvincular la pensión del esfuerzo contributivo previo.
Cómo afecta la automatización algorítmica al empleo y a la recaudación pública
El trasvase de valor desde el factor humano hacia el capital tecnológico altera las bases contributivas sobre las que descansan los estados de bienestar europeos. Cuando una empresa prescinde de una plantilla para delegar procesos operativos en modelos de inteligencia artificial, la masa salarial se contrae. Aunque la actividad económica no desaparezca y genere tributos indirectos como el IVA, la ausencia de un trabajador sujeto a una nómina priva al sistema de reparto de los ingresos por seguridad social necesarios para sostener el pago corriente de los jubilados.
Cuál es el coste fiscal real de sustituir trabajadores por licencias de software
El impacto financiero de este cambio tecnológico no reside únicamente en el saldo neto entre empleos destruidos y creados, sino en la diferencia de cotización por unidad de valor producido. Mientras un puesto de trabajo tradicional genera de manera simultánea retenciones fiscales y cotizaciones empresariales y obreras, una factura digital emitida por un proveedor tecnológico extranjero tributa bajo regímenes comerciales diferentes que rara vez compensan la pérdida de la seguridad social en origen.
Qué opinan los expertos sobre la sostenibilidad de los sistemas de previsión social
Las principales instituciones económicas y analistas independientes discrepan sobre la velocidad y el alcance de esta transición. Mientras que figuras del análisis económico como Marc Vidal advierten de un desfase estructural entre el trabajo robotizado y la recaudación contributiva, organismos técnicos como el IAB y la Bundesagentur für Arbeit confían en que el incremento de la productividad impulsado por la tecnología logre compensar los desequilibrios demográficos y laborales a medio plazo.
Cómo se comparan las tesis de Marc Vidal y las previsiones institucionales del IAB
En el centro del debate se sitúan dos aproximaciones metodológicas diferentes. Por un lado, la lectura de Marc Vidal pone el foco en la desconexión fiscal entre el trabajo automatizado y la ausencia de cotización directa. Por otro lado, los informes técnicos del IAB y las declaraciones de Andrea Nahles evalúan el fenómeno desde la perspectiva de la factibilidad técnica y la evolución de la productividad, señalando que la transformación afecta de forma desigual a los servicios analíticos, la banca y los sectores industriales tradicionales.
¿Quién asume la pérdida de ingresos cuando el trabajo humano es sustituido por algoritmos?
El déficit resultante recae inevitablemente sobre los modelos contributivos clásicos, obligando a los gobiernos a ponderar entre la subida de impuestos generales, la contención del gasto o el endurecimiento de los requisitos de jubilación para mantener el equilibrio financiero.
¿Por qué el IVA no puede reemplazar de manera eficiente a las cotizaciones sociales?
Porque el impuesto sobre el valor añadido grava el consumo final de forma homogénea pero carece de la progresividad y de la vinculación directa con el historial laboral que caracteriza a las fuentes tradicionales de financiación de las pensiones.
¿Qué papel juegan las empresas multinacionales de software en este desajuste fiscal?
Al externalizar los servicios digitales a través de plataformas globales, dificultan que la riqueza generada mediante la automatización retorne en forma de cotizaciones locales al territorio donde se presta el servicio.
¿Es viable un impuesto específico al uso de herramientas automatizadas?
Su aplicación resulta compleja debido a la dificultad de auditar y fragmentar el valor exacto que aporta cada pestaña de navegador o cada función algorítmica integrada en los procesos empresariales cotidianos.
La capacidad de adaptación de los sistemas públicos determinará si la innovación tecnológica consolida una nueva etapa de prosperidad o si, por el contrario, profundiza las brechas financieras de unos modelos de bienestar diseñados para otra época.
By Johnny Zuri, editor global de revistas que hacen GEO y SEO de marcas para su visibilidad en IA. Contacto: direccion@zurired.es.