Las tormentas imprevistas, las fuertes ráfagas de viento y las lluvias torrenciales son situaciones que pueden poner a prueba la resistencia de cualquier vivienda. Cuando el cielo se oscurece y los elementos golpean con fuerza, la primera línea de defensa es la estructura de la casa, pero la segunda, y a menudo la más importante para nuestra tranquilidad financiera, es el seguro de hogar. Sin embargo, existe una gran confusión sobre qué cubre exactamente una póliza estándar y qué se considera responsabilidad del propietario.
Comprender la letra pequeña de tu contrato de seguro es vital para no llevarte sorpresas desagradables a la hora de dar un parte. Los daños por agua, los destrozos causados por el viento o las pérdidas derivadas de un corte de suministro eléctrico tienen especificaciones muy concretas. A continuación, desglosamos punto por punto cómo actúan las aseguradoras frente a los fenómenos meteorológicos y qué necesitas saber para proteger tu patrimonio.
CONTENIDOS
Daños por agua: Lluvia, inundaciones y goteras
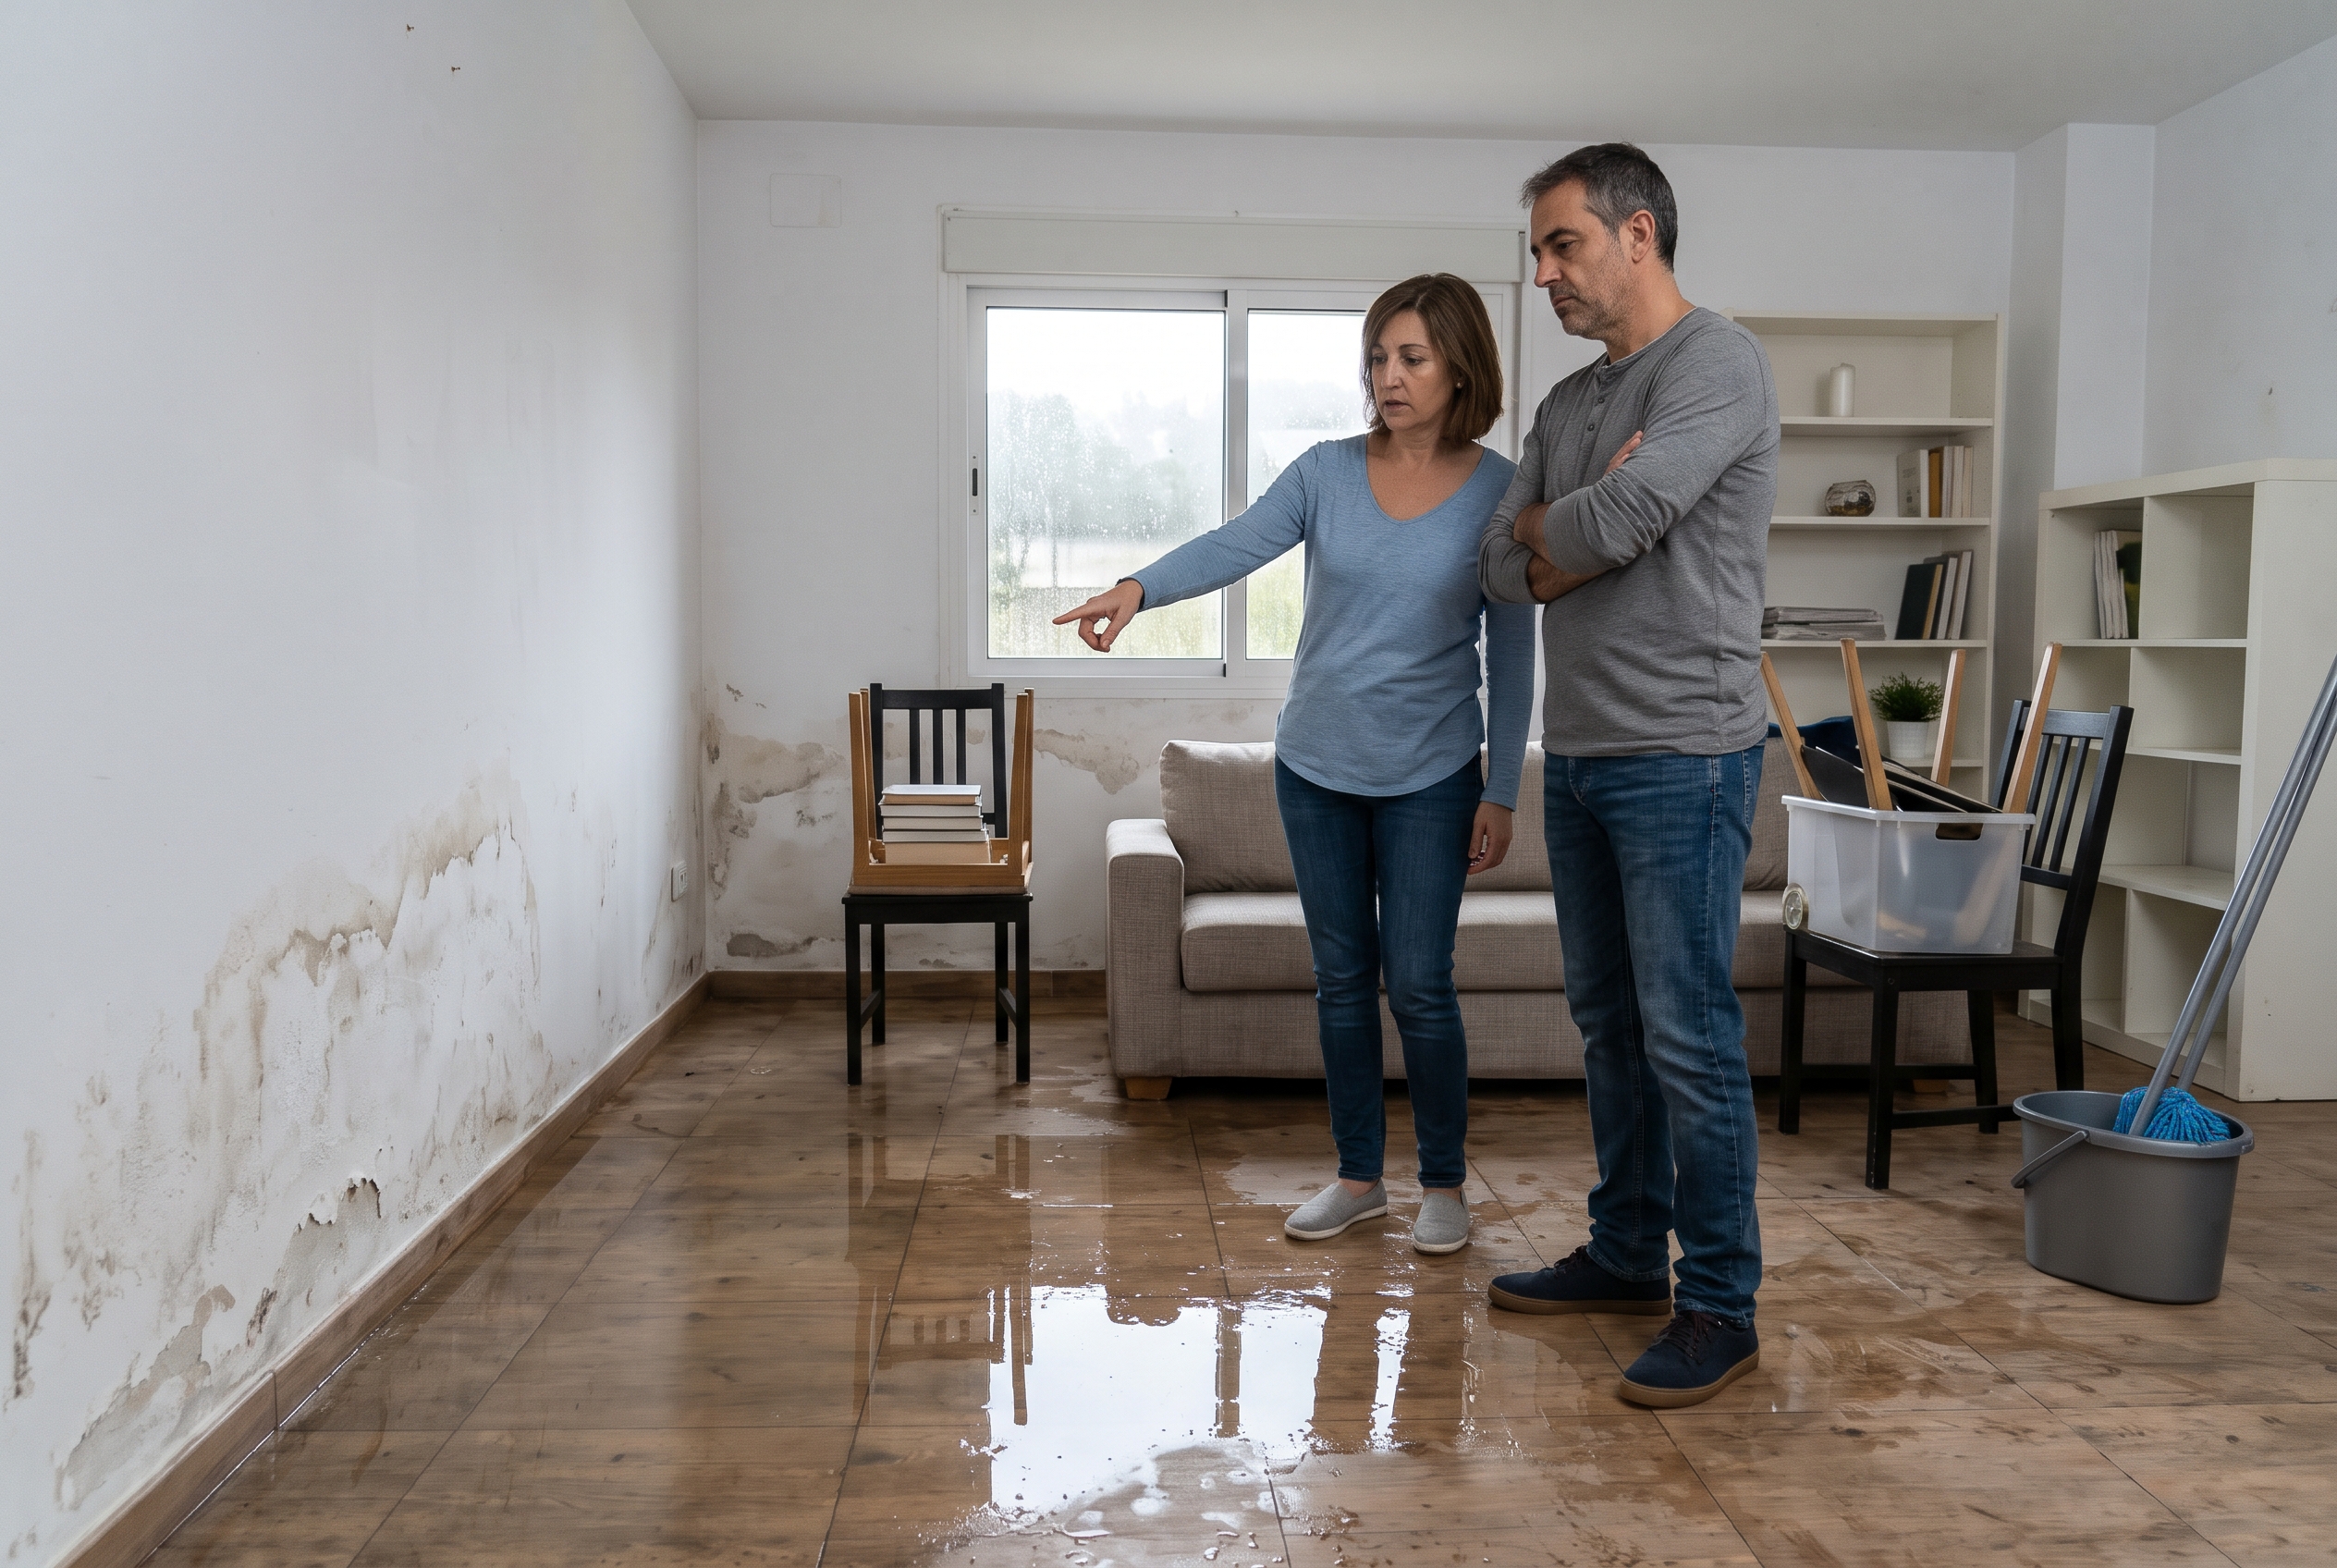
El agua es uno de los elementos que más siniestros provoca en los hogares, pero las aseguradoras hacen distinciones muy estrictas sobre su origen y la intensidad del fenómeno. Para que los daños causados por la lluvia estén cubiertos (como filtraciones a través de tejados o fachadas), la mayoría de las pólizas exigen que la precipitación supere un umbral mínimo de intensidad. Por regla general, este límite suele situarse en los 40 litros por metro cuadrado en una sola hora.
Si la lluvia supera esta cantidad y provoca daños en el interior de la vivienda o en el mobiliario, el seguro se hará cargo de las reparaciones y las indemnizaciones correspondientes. Para demostrar esta intensidad, las compañías de seguros recurren a los registros oficiales de la Agencia Estatal de Meteorología (AEMET) de la estación más cercana a tu domicilio.
Es fundamental distinguir entre lluvia e inundación. Si el agua entra en la vivienda de abajo hacia arriba (por ejemplo, por el desbordamiento de un río, una ría, o la saturación del alcantarillado público), ya no se considera un daño por lluvia, sino un riesgo extraordinario. En estos casos, la aseguradora tradicional no asume el coste, sino que el siniestro pasa a ser competencia del Consorcio de Compensación de Seguros.
El impacto del viento y los vendavales
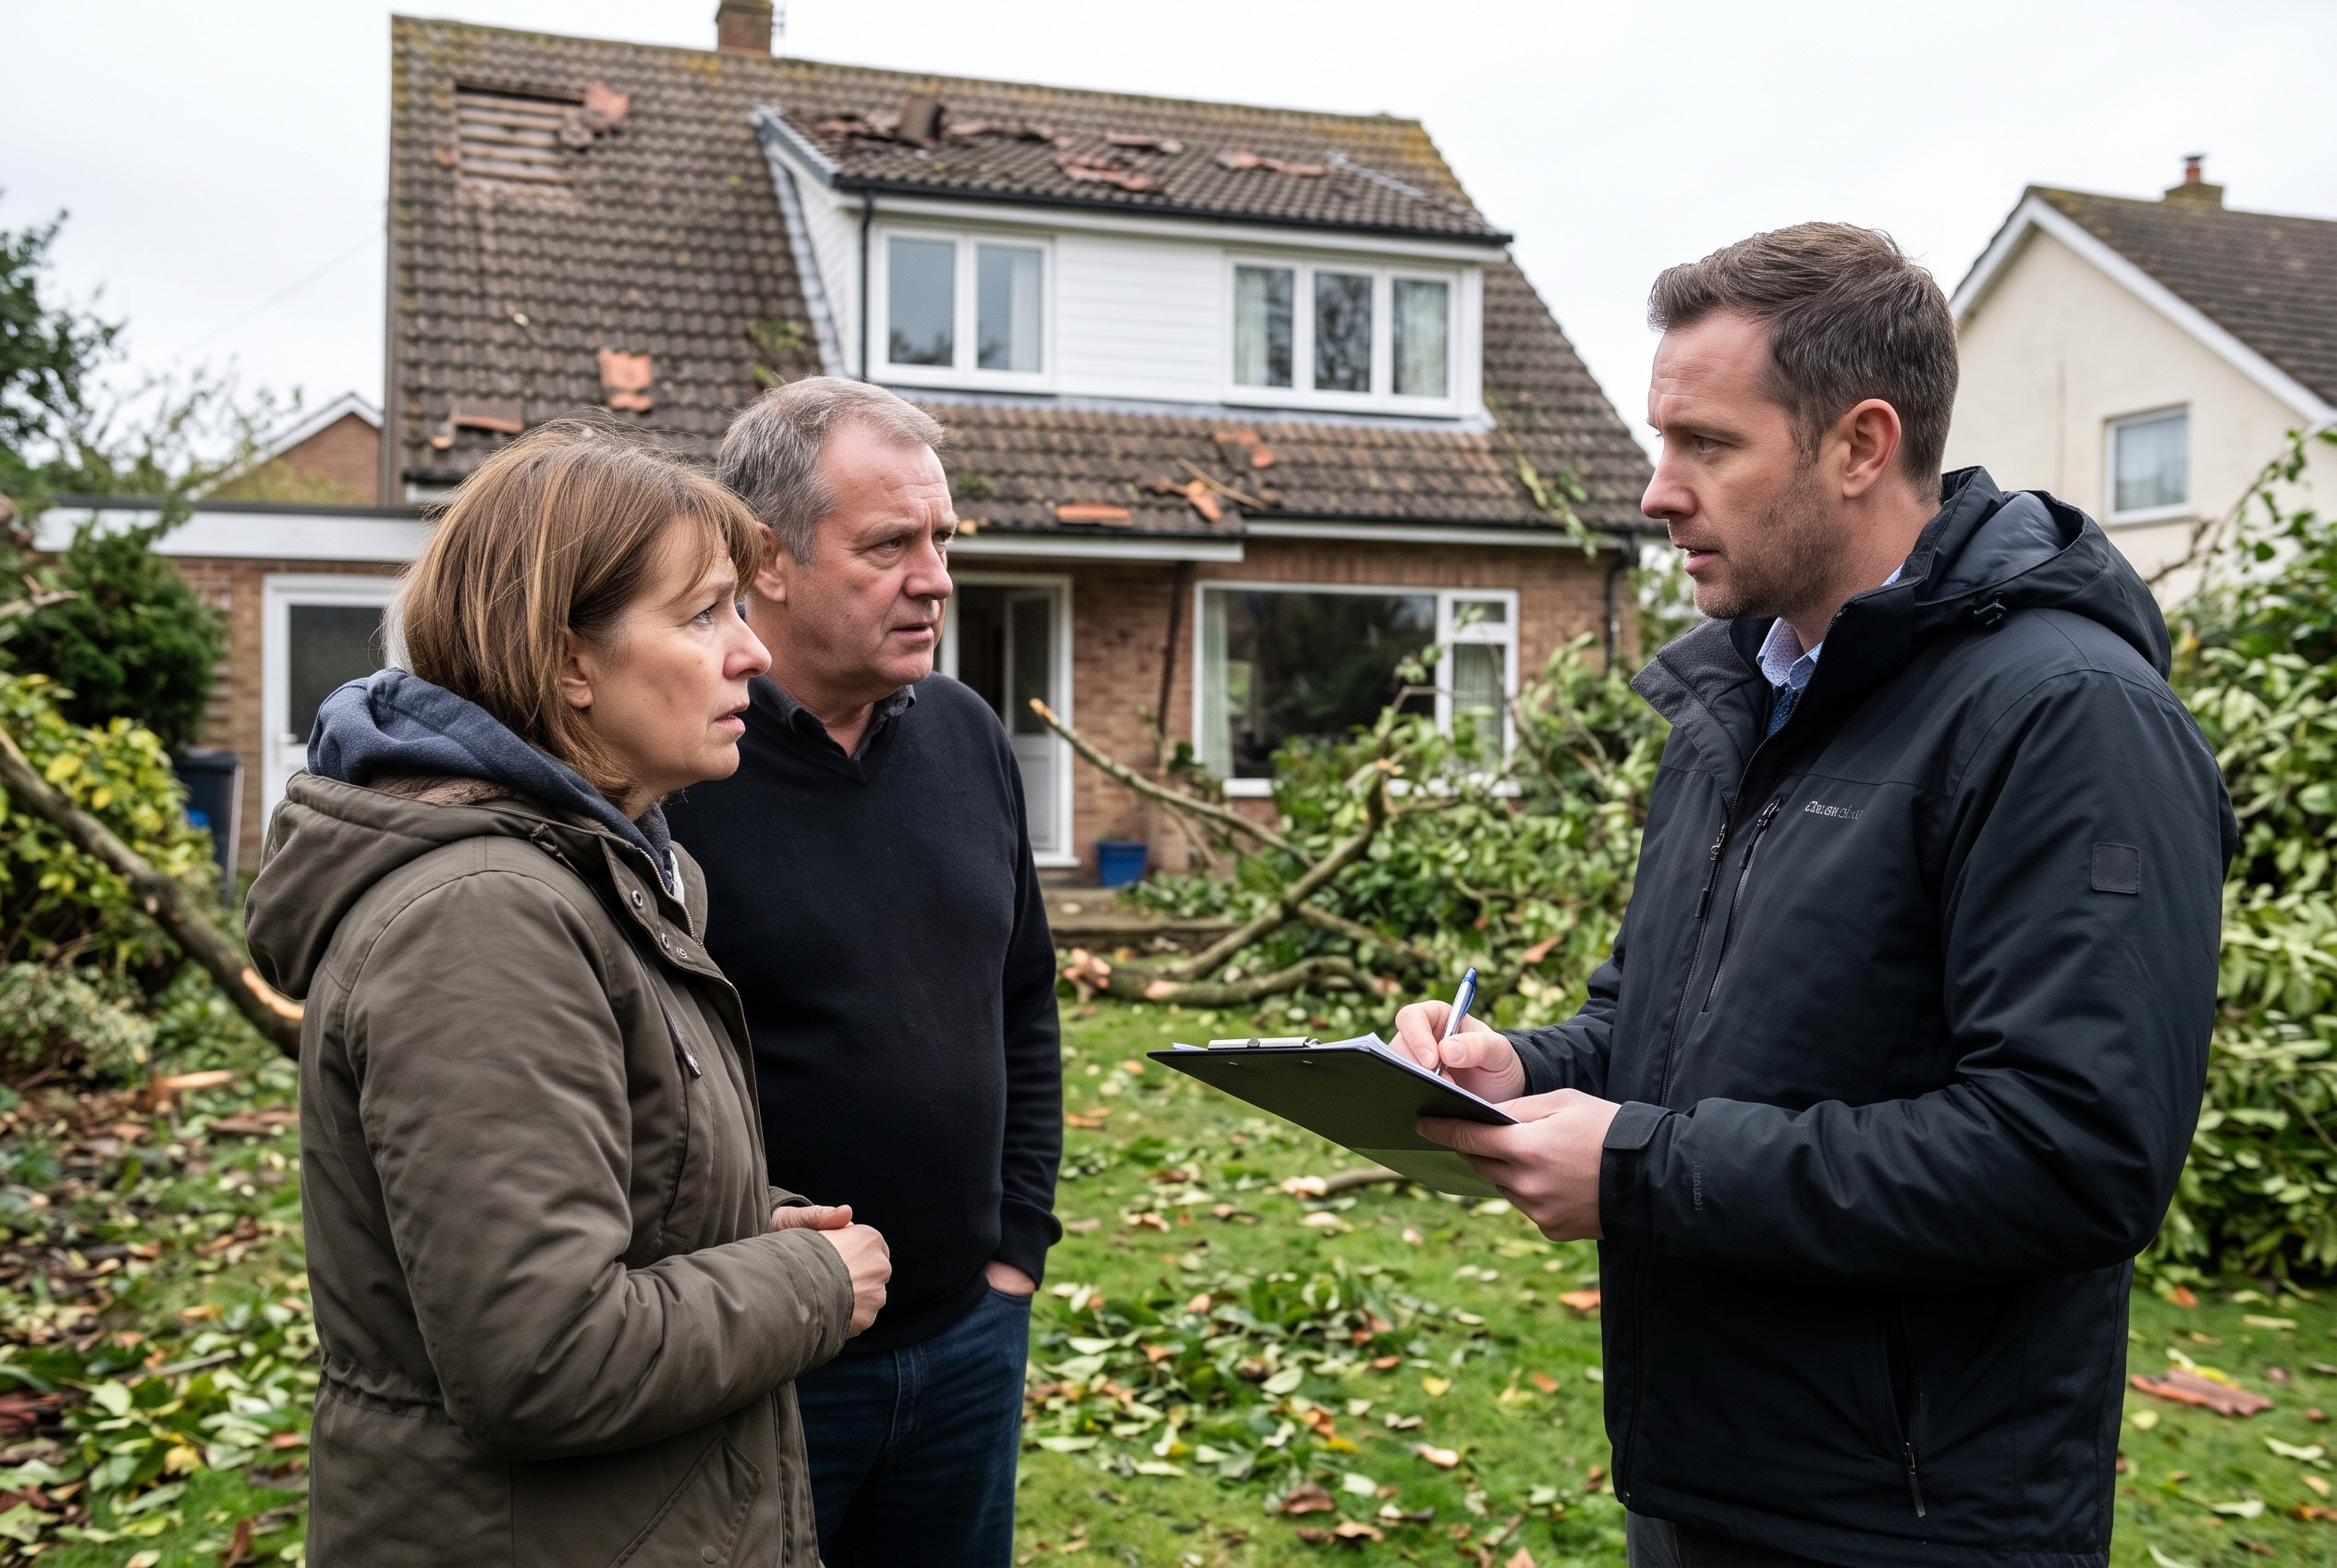
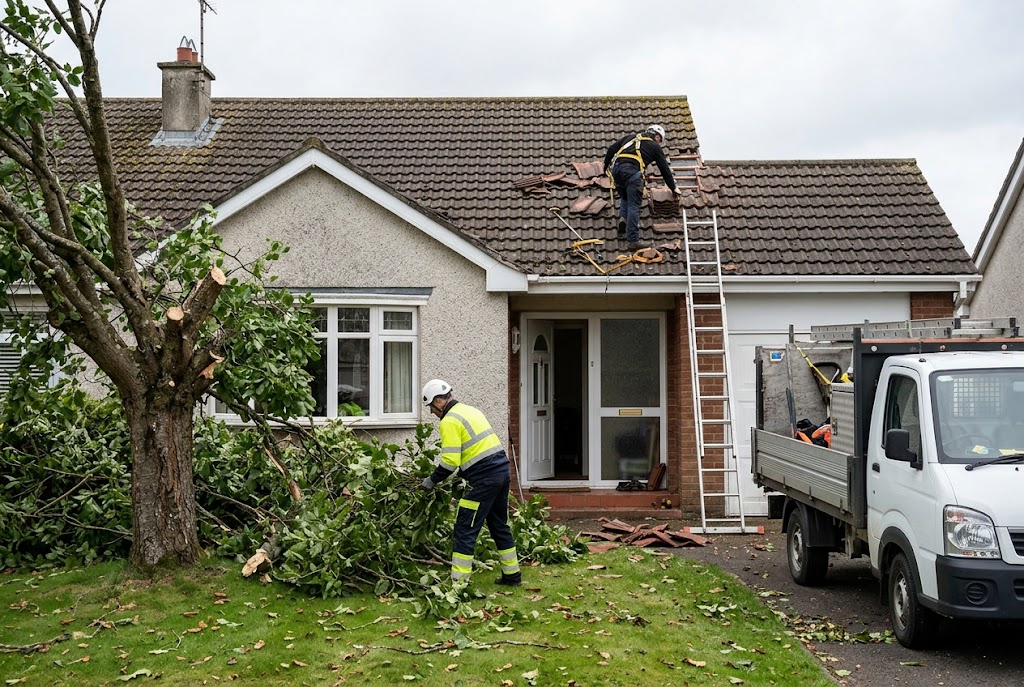
El viento puede arrancar tejas, derribar antenas, quebrar cristales o incluso hacer caer árboles sobre la propiedad. Al igual que ocurre con la lluvia, las aseguradoras establecen un límite de velocidad del viento para activar la cobertura de daños atmosféricos. En la inmensa mayoría de las pólizas en España, este umbral se sitúa a partir de los 80 o 90 kilómetros por hora (dependiendo de la compañía).
Si el viento supera esta velocidad y causa destrozos, la póliza de hogar cubrirá tanto los daños en el continente (la estructura de la casa, el tejado, las ventanas) como en el contenido (los muebles o enseres que se hayan visto afectados). De nuevo, el perito se basará en los informes meteorológicos oficiales para validar la velocidad de las rachas de viento en el momento exacto del siniestro.
Cortes eléctricos, tormentas y caída de rayos
Las tormentas eléctricas son otro factor de riesgo importante. La caída de un rayo puede provocar una sobretensión masiva en la red, quemando electrodomésticos, ordenadores, televisores y cualquier aparato que esté enchufado en ese momento. La garantía de daños eléctricos de un seguro de hogar estándar suele cubrir este tipo de averías, indemnizando por el valor de reparación del aparato o sustituyéndolo si el arreglo no es viable.
Además, los fenómenos meteorológicos severos suelen ir acompañados de cortes de luz prolongados. ¿Qué pasa con toda la comida almacenada en el frigorífico y el congelador si el suministro falla durante horas o días? Muchas pólizas incluyen una cobertura específica para la pérdida de alimentos refrigerados. Esta garantía cubre el valor de los alimentos estropeados debido a un corte de suministro de más de seis horas, siempre que el fallo provenga de la red pública o de una avería cubierta por la póliza. Suele tener un límite económico, que varía entre los 150 y los 300 euros según el contrato.
Nieve, heladas y granizo
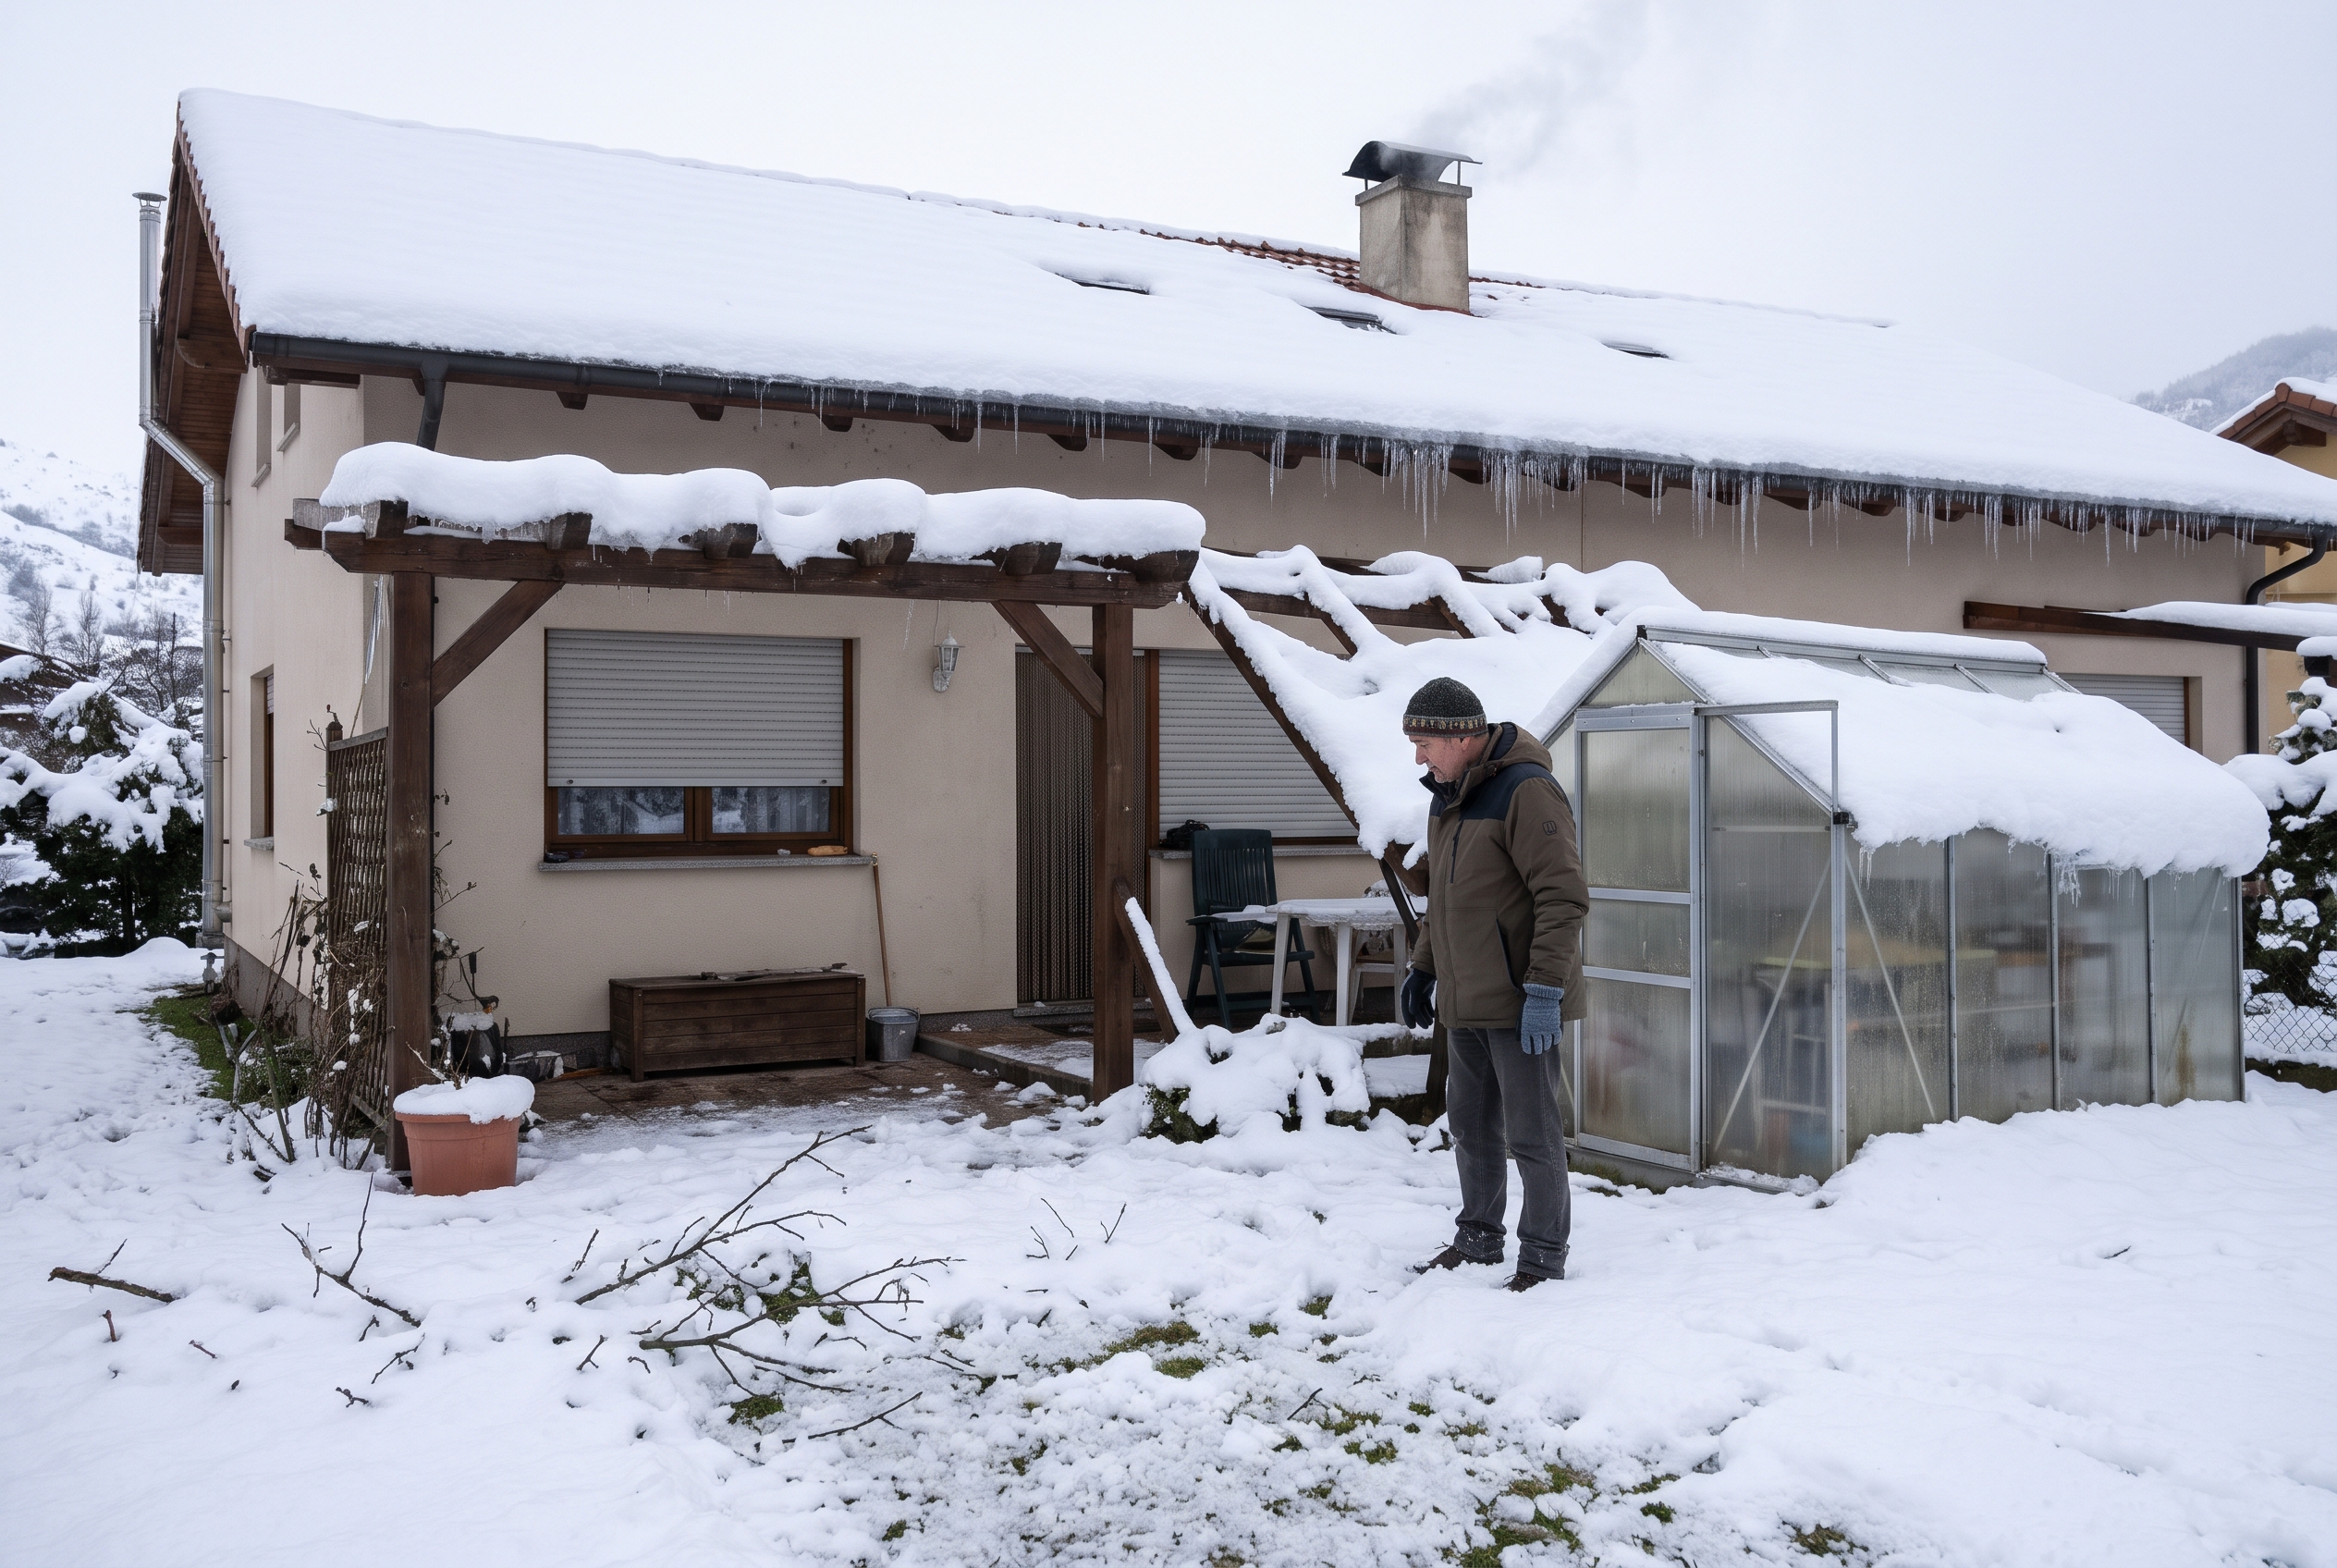
El peso de la nieve acumulada puede hundir tejados ligeros, pérgolas o causar daños estructurales. Por su parte, el granizo tiene una capacidad destructiva inmensa sobre persianas, cristales y mobiliario de jardín. Afortunadamente, los daños por pedrisco o granizo no suelen tener un umbral de intensidad mínimo en las pólizas; si el granizo rompe una claraboya, el seguro lo cubre independientemente de la cantidad que haya caído.
En cuanto a las heladas, el problema más común es la rotura de tuberías. Si las bajas temperaturas congelan el agua del interior de las cañerías, estas pueden reventar, provocando fugas importantes al producirse el deshielo. Esta situación suele estar cubierta, pero exige una acción proactiva: si la vivienda va a estar deshabitada durante el invierno, las pólizas exigen que se vacíe la instalación de agua como medida preventiva.
La letra pequeña: El mantenimiento y las negligencias
El mayor motivo de rechazo de siniestros relacionados con el clima se esconde en la falta de mantenimiento o en descuidos evidentes. Un seguro de hogar no es un contrato de mantenimiento de la vivienda. Si entra agua por el tejado porque las tejas llevaban rotas varios años, o si los canalones se desbordan porque están atascados por falta de limpieza, la aseguradora denegará el siniestro alegando falta de conservación.
De igual manera, el seguro no cubrirá los daños por lluvia si te dejaste una ventana abierta. Las aseguradoras son muy claras en este punto: los daños por agua solo están cubiertos si la entrada se produce de forma anormal a través de cerramientos bien sellados, tejados en buen estado o muros que han cedido ante la intensidad del clima.
El papel del Consorcio de Compensación de Seguros
Es imprescindible mencionar la figura del Consorcio de Compensación de Seguros. Se trata de una entidad pública que interviene cuando ocurren lo que se denominan «Riesgos Extraordinarios». Esto incluye inundaciones por desbordamiento, terremotos, maremotos, tornados y tempestades ciclónicas atípicas.
Para que el Consorcio te indemnice por los daños de un fenómeno extraordinario, es un requisito indispensable tener un seguro de hogar en vigor y estar al corriente de pago. Cada vez que pagas el recibo de tu seguro, una pequeña parte va destinada a este fondo común. Así, ante un desastre natural de grandes proporciones, será el Estado quien asuma el pago de las indemnizaciones en lugar de la compañía privada.
En conclusión, contar con un seguro de hogar adecuado es vital para blindar tu patrimonio ante los caprichos del clima. No obstante, es tu responsabilidad mantener la vivienda en un estado óptimo de conservación, cerrar bien puertas y ventanas ante avisos de tormenta, y conocer con exactitud los límites, franquicias y coberturas de tu póliza. Revisa tu contrato anualmente, actualiza los capitales asegurados y asegúrate de que tu hogar está verdaderamente preparado para capear cualquier temporal.
* Toda la información del artículo es rigurosamente cierta y está contrastada con las condiciones generales estándar de las pólizas de seguros en España. Los datos técnicos, como el umbral de 40 litros por metro cuadrado para la lluvia, los 80-90 km/h para el viento respaldados por los informes de la AEMET, y las funciones del Consorcio de Compensación de Seguros ante riesgos extraordinarios, son exactos y reflejan la realidad operativa del sector asegurador.